

Artykuł autorstwa
Monika Trych Radca Prawny
Jestem radcą prawnym oraz certyfikowanym mediatorem sądowym. Od 2013 roku prowadzę własną kancelarię prawną, w ramach której wspieram przedsiębiorców oraz klientów indywidualnych w rozwiązywaniu sporów prawnych. Szczególne miejsce w mojej praktyce zajmują mediacje oraz prawo cywilne.
W dzisiejszym złożonym świecie finansów, wielu przedsiębiorców zmaga się z niepewnością prawną i finansową, co często prowadzi do błędnych decyzji. W moim przewodniku odkryjesz nie tylko szanse, ale i pułapki związane z tym rodzajem kredytów. Dowiesz się, jakie prawa przysługują Ci jako przedsiębiorcy i jak skutecznie nawigować w gąszczu przepisów. Przygotowałam praktyczne wskazówki prawne, które pomogą Ci podjąć świadome decyzje, a także dostarczam informacji na temat profesjonalnej pomocy prawnej, która da Ci pewność w działaniu. Zainwestuj w swoją wiedzę i zminimalizuj ryzyko, by Twoja firma mogła rozwijać się w dynamicznie zmieniającym się otoczeniu.
Najważniejsze Wnioski
Zrozumienie kredytów frankowych dla firm jest kluczowe dla podejmowania świadomych decyzji finansowych i minimalizowania ryzyk.
Możliwość unieważnienia umowy kredytowej stanowi istotną opcję dla przedsiębiorców z problematycznymi kredytami.
Negocjacje z bankiem mogą prowadzić do korzystniejszych warunków umowy, co pozwala na lepsze zarządzanie finansami firmy.
W artykule omówiono praktyczne porady dotyczące zarządzania kredytami frankowymi dla firm.
Ocena aktualnej sytuacji prawnej i finansowej to pierwszy krok w kierunku skutecznego zarządzania kredytami frankowymi.
Historia kredytów frankowych w Polsce
Kredyty frankowe zyskały popularność w Polsce w latach 2000-2010, kiedy to ich oprocentowanie było korzystniejsze niż w przypadku kredytów w złotych. W miarę upływu czasu, regulacje dotyczące tych kredytów ulegały zmianom, co miało na celu ochronę konsumentów. Przykłady orzecznictwa, takie jak decyzje sądów w sprawie nieważności klauzul w umowach kredytowych, pokazują rosnącą świadomość prawną i potrzebę ochrony przedsiębiorców przed niekorzystnymi zapisami.
Podstawowe pojęcia związane z kredytami frankowymi
Warto zrozumieć kilka kluczowych terminów związanych z kredytami frankowymi. Klauzula abuzywna to zapis w umowie, który może być uznany za niekorzystny dla kredytobiorcy. W przypadku kredytów firmowych, różnią się one od konsumenckich przede wszystkim przeznaczeniem oraz regulacjami prawnymi. Ponadto, kurs CHF ma bezpośredni wpływ na wysokość rat kredytowych, co jest istotne w kontekście planowania finansowego firmy.
Historia kredytów frankowych w Polsce
Kredyty frankowe zyskały popularność w Polsce w latach 2000-2010, kiedy to ich oprocentowanie było korzystniejsze niż w przypadku kredytów w złotych. W miarę upływu czasu, regulacje dotyczące tych kredytów ulegały zmianom, co miało na celu ochronę konsumentów. Przykłady orzecznictwa, takie jak decyzje sądów w sprawie nieważności klauzul w umowach kredytowych, pokazują rosnącą świadomość prawną i potrzebę ochrony przedsiębiorców przed niekorzystnymi zapisami.
Jakie są opcje prawne dla przedsiębiorców z kredytami frankowymi?
Przedsiębiorcy posiadający kredyty frankowe mogą skorzystać z różnych opcji prawnych, które pomogą im w radzeniu sobie z trudnościami związanymi z tymi zobowiązaniami. Warto zrozumieć, jakie możliwości stoją przed nimi w obliczu rosnących kosztów kredytów oraz zmieniających się warunków rynkowych.
Unieważnienie umowy kredytowej: kiedy jest możliwe?
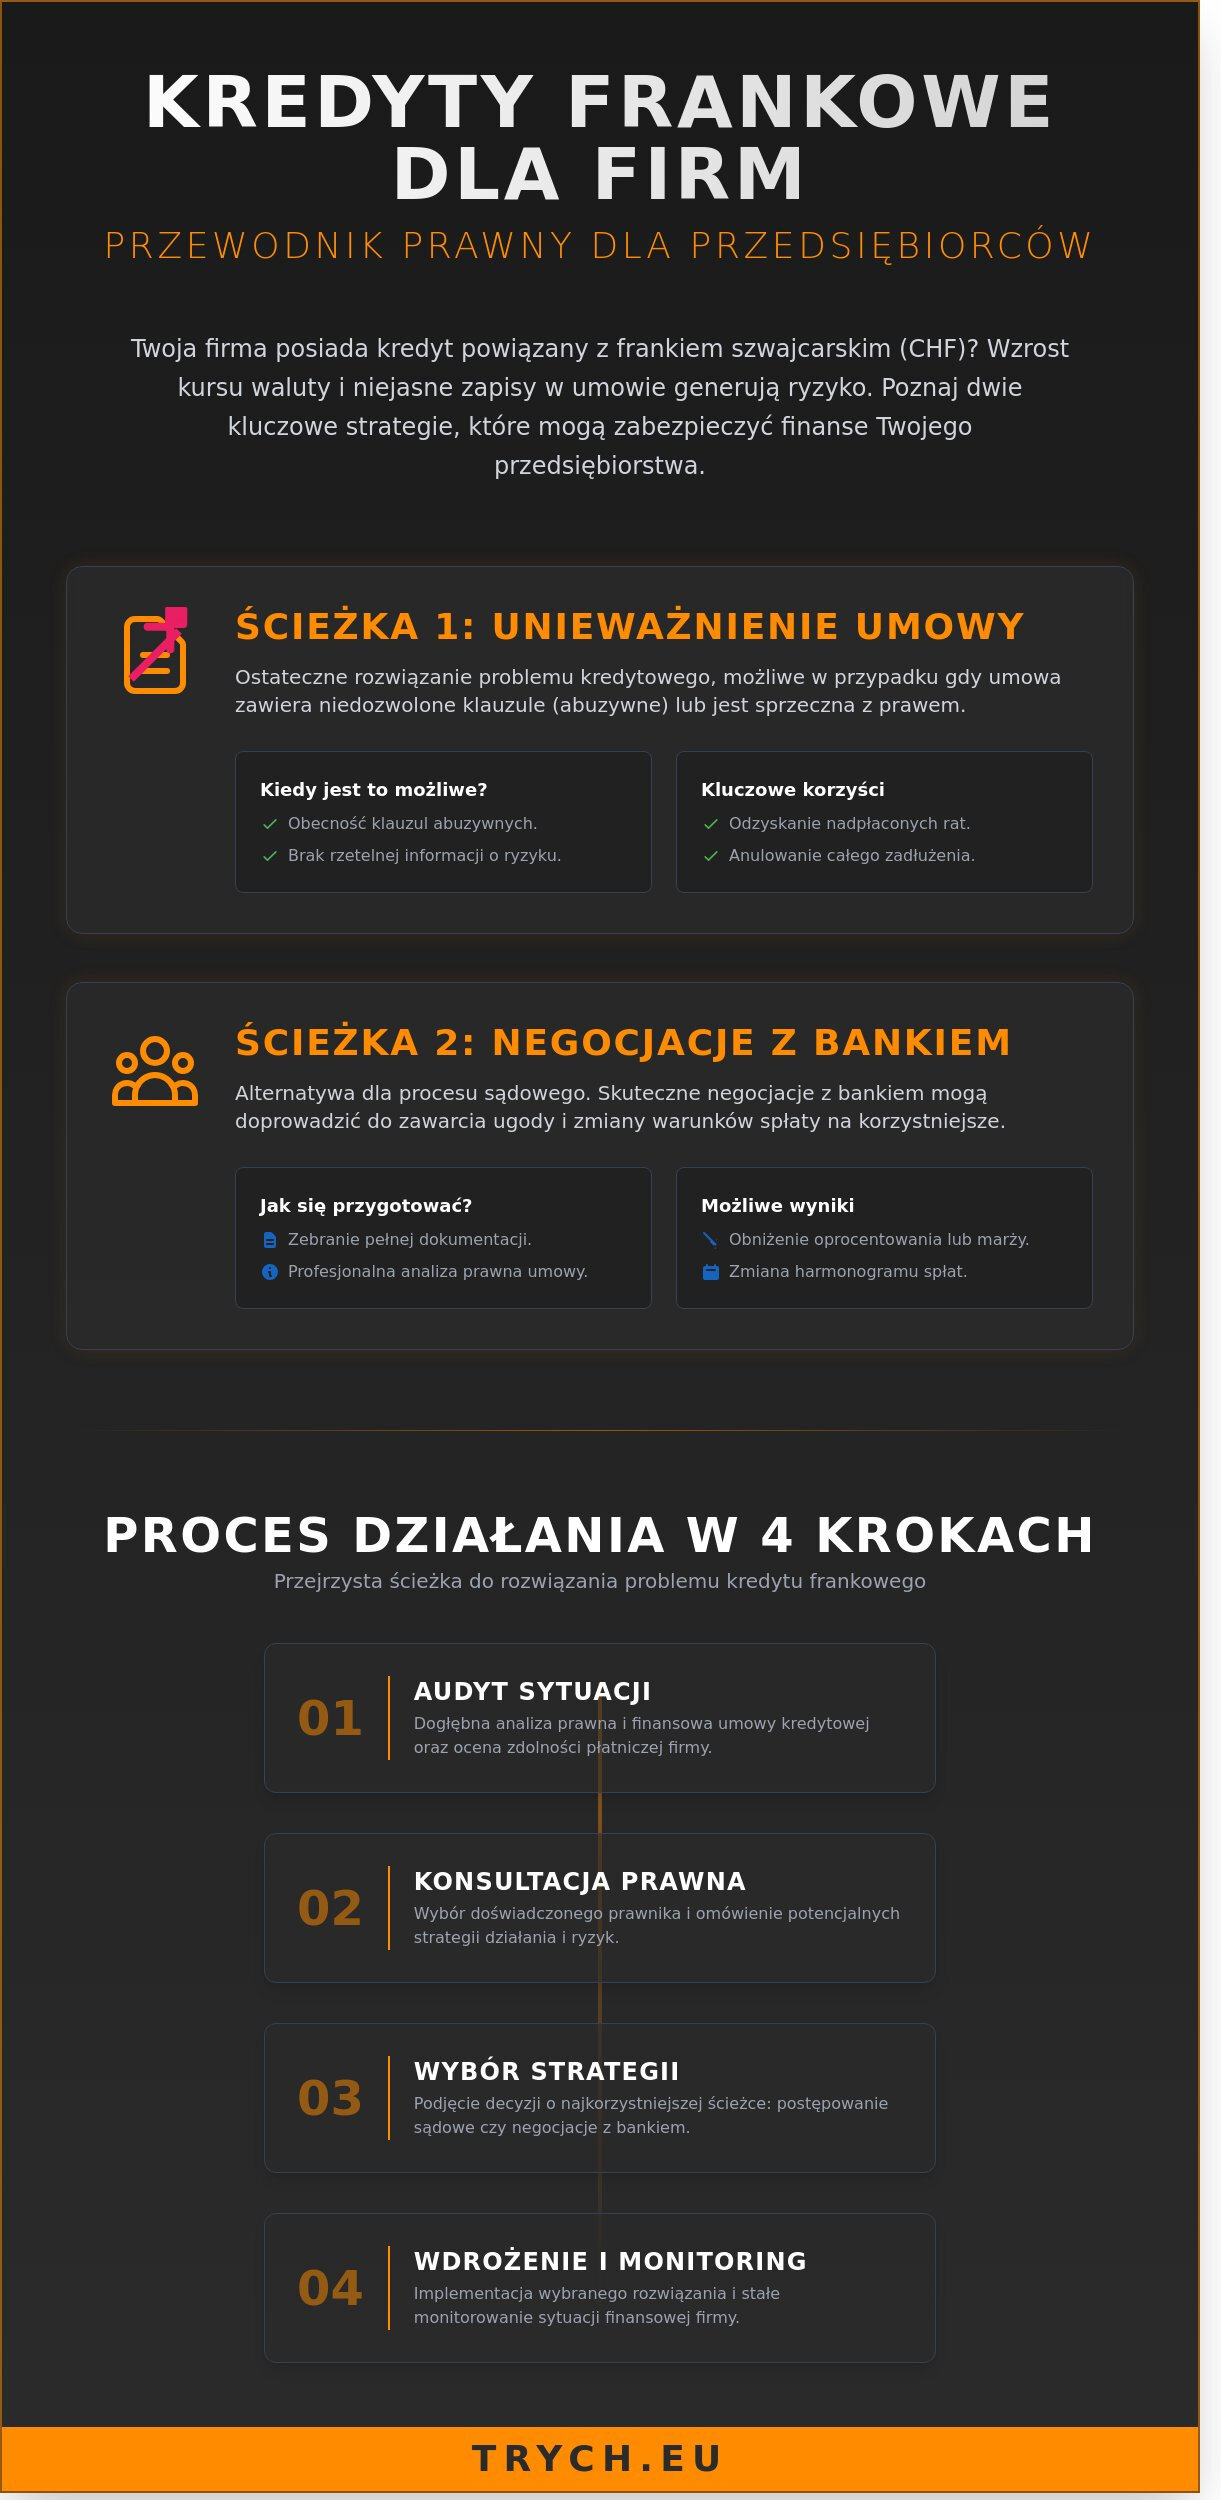
Unieważnienie umowy kredytowej może być skutecznym rozwiązaniem dla przedsiębiorców. Sąd może unieważnić umowę, jeśli zostaną spełnione określone warunki, takie jak brak rzetelnych informacji w umowie lub niezgodność z obowiązującymi przepisami prawa. Przykłady spraw, w których unieważniono umowy kredytowe, pokazują, że sądy często przychylają się do argumentów dotyczących niejawnych kosztów lub nieuczciwych praktyk banków. Skutki prawne unieważnienia umowy są znaczące — przedsiębiorca może odzyskać wpłacone kwoty oraz uniknąć dalszych zobowiązań.
Negocjacje z bankiem: jak się do nich przygotować?
Negocjacje z bankiem są kolejną opcją, która może przynieść ulgę przedsiębiorcom. Przed rozpoczęciem rozmów warto zebrać odpowiednie dokumenty, takie jak umowa kredytowa, potwierdzenia spłat oraz wszelką korespondencję z bankiem. Typowe wyniki udanych negocjacji to zmiana warunków umowy, obniżenie oprocentowania lub wydłużenie okresu spłaty. Rola prawnika w tym procesie jest nieoceniona — profesjonalista pomoże w skutecznym przedstawieniu argumentów i negocjacji korzystnych warunków.
Prawidłowe podejście do sytuacji może znacząco wpłynąć na stabilność finansową przedsiębiorstwa. Warto skorzystać z fachowego doradztwa prawnego, aby uzyskać pełne wsparcie w trudnych decyzjach. Dowiedz się więcej, odwiedzając naszą stronę.
Przewodnik krok po kroku: Jak zarządzać kredytem frankowym w firmie?
1. Ocena aktualnej sytuacji prawnej i finansowej
Przedsiębiorcy powinni dokładnie przeanalizować swoją sytuację finansową oraz aspekty prawne związane z kredytem frankowym. Obejmuje to przegląd umowy kredytowej oraz oceny zdolności płatniczej firmy. Warto również zbadać, jak zmiany kursów walutowych wpływają na raty kredytu.
2. Konsultacja z prawnikiem: co warto wiedzieć?
Wybór odpowiedniego prawnika jest kluczowy. Powinien to być specjalista w zakresie kredytów frankowych, który zna obowiązujące przepisy oraz doświadczenia związane z podobnymi sprawami. Podczas pierwszej konsultacji można spodziewać się analizy umowy oraz wskazania ewentualnych nieprawidłowości. Prawnicy mogą również pomóc w negocjacjach z bankiem, proponując korzystne rozwiązania dla przedsiębiorcy. Więcej informacji na temat wyboru prawnika znajdziesz na stronie Kancelarii Trych.
3. Przygotowanie do negocjacji lub postępowania sądowego
Ważne jest, aby przed podjęciem jakichkolwiek działań przygotować się do negocjacji z bankiem lub, w razie potrzeby, do postępowania sądowego. Należy zebrać wszelkie niezbędne dokumenty, które mogą wspierać twoje roszczenia. Rekomendowane jest również stworzenie listy kluczowych punktów do omówienia.
4. Wdrożenie uzyskanych rozwiązań i monitorowanie postępów
Po podjęciu działań kluczowe jest monitorowanie postępów. Regularnie sprawdzaj, jak sytuacja się rozwija, zarówno w negocjacjach, jak i w sprawach sądowych. W razie potrzeby dostosuj swoją strategię działania. Przykładowo, jeśli negocjacje nie przynoszą oczekiwanych rezultatów, rozważ inne opcje, takie jak mediacja czy postępowanie sądowe.
Monitorowanie postępów i adaptacja strategii
Śledzenie postępów można zrealizować poprzez regularne przeglądanie dokumentacji oraz kontakt z prawnikiem. W przypadku zmian w sytuacji finansowej lub prawnej, warto dostosować strategię działania. Jeśli potrzebujesz więcej informacji na temat zarządzania kredytami frankowymi, zachęcamy do zapoznania się z naszą ofertą.
Rozważ przyszłość swojego biznesu z kredytami frankowymi
Jeśli potrzebujesz wsparcia w tej skomplikowanej kwestii, skontaktuj się ze mną, moje doświadczenie i indywidualne podejście pomoże Ci w zrozumieniu i zarządzaniu kredytami frankowymi. Twoje decyzje finansowe są kluczowe, więc nie wahaj się zasięgnąć porady specjalisty. Razem możemy zbudować stabilną przyszłość dla Twojego biznesu.
Najczęściej Zadawane Pytania
Czy przedsiębiorcy mogą unieważnić umowy kredytowe we frankach?
Tak, przedsiębiorcy mają prawo unieważnić umowy kredytowe we frankach szwajcarskich, jeśli umowa zawiera klauzule uznawane za niedozwolone. W Polsce wiele takich umów zostało zaskarżonych, a sądy coraz częściej przyznają rację kredytobiorcom.
Jakie są koszty związane z procesem unieważnienia kredytu?
Koszty unieważnienia kredytu mogą się różnić w zależności od skomplikowania sprawy oraz wynagrodzenia prawnika. Zazwyczaj obejmują opłaty sądowe oraz honoraria adwokackie, które mogą wynosić od 2 000 zł do 10 000 zł. Warto również wziąć pod uwagę, że w przypadku wygranej, możliwe jest, że bank pokryje część kosztów.
Czy warto korzystać z mediacji w sporach z bankami?
Tak, mediacja może być skutecznym sposobem na rozwiązanie sporów z bankami. Umożliwia szybkie zakończenie sprawy bez długotrwałego procesu sądowego. Wiele banków preferuje mediację, co może prowadzić do korzystnych warunków dla przedsiębiorcy. Warto skorzystać z pomocy mediatora , który ma doświadczenie w sprawach dotyczących kredytów frankowych.
Jakie są korzyści z doradztwa prawnego w sprawie franków?
Doradztwo prawne oferuje wiele korzyści, w tym dostęp do specjalistycznej wiedzy oraz wsparcie w negocjacjach z bankiem. Prawnik może pomóc w ocenie umowy kredytowej oraz wskazać najlepsze strategie działania. Dobrze przygotowana strategia zwiększa szanse na korzystne rozwiązanie sprawy.
Jakie dokumenty przygotować do negocjacji z bankiem?
Do negocjacji z bankiem przedsiębiorcy powinni przygotować kilka istotnych dokumentów, takich jak umowa kredytowa, harmonogram spłat oraz wszelką korespondencję z bankiem. Dobrze jest również zebrać dokumenty potwierdzające płatności oraz wszelkie informacje dotyczące kursów walut, które były stosowane w umowie. Solidne przygotowanie dokumentacji może znacznie ułatwić proces negocjacji.
Czy zmiany w przepisach prawnych wpływają na sprawy frankowe?
Tak, zmiany w przepisach prawnych mają znaczący wpływ na sprawy dotyczące kredytów frankowych. Nowelizacje prawa mogą wprowadzać nowe możliwości dla kredytobiorców, takie jak uproszczenie procedur unieważnienia umowy. Warto być na bieżąco z aktualnymi przepisami, aby móc skutecznie korzystać z przysługujących praw w sprawach kredytów frankowych dla firm.
Disclaimer
Treści publikowane w niniejszym artykule mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej ani opinii prawnej w rozumieniu obowiązujących przepisów prawa. Każda sprawa ma indywidualny charakter, dlatego przed podjęciem jakichkolwiek działań na podstawie przedstawionych informacji zaleca się skonsultowanie z wykwalifikowanym prawnikiem lub doradcą.
Autor oraz wydawca nie ponoszą odpowiedzialności za skutki wykorzystania informacji zawartych w artykule, w szczególności za decyzje podjęte na ich podstawie.