

Artykuł autorstwa
Monika Trych Radca Prawny
Jestem radcą prawnym oraz certyfikowanym mediatorem sądowym. Od 2013 roku prowadzę własną kancelarię prawną, w ramach której wspieram przedsiębiorców oraz klientów indywidualnych w rozwiązywaniu sporów prawnych. Szczególne miejsce w mojej praktyce zajmują mediacje oraz prawo cywilne.
W tym przewodniku pokażę Ci, jak zrozumieć swoje prawa jako konsumenta i skutecznie zarządzać ryzykiem walutowym. Dowiesz się dokładnie, jak działają mechanizmy indeksacji oraz jakie konkretne kroki prawne możesz podjąć, aby chronić swój majątek. Moja oferta wsparcia opiera się na latach doświadczenia w sporach z bankami, co pozwala mi na wskazanie jasnej drogi wyjścia z trudnej sytuacji. Zapraszam Cię do zapoznania się z materiałami na stronie www.trych.eu , gdzie dzielę się sprawdzoną wiedzą. Jeśli potrzebujesz indywidualnej analizy, jeden bezpośredni kontakt z moją kancelarią na może być Twoim pierwszym krokiem do odzyskania spokoju
Najważniejsze Wnioski
Zrozumiesz mechanizm działania kredytu w euro i nauczysz się postrzegać ryzyko kursowe jako element, którym można świadomie i bezpiecznie zarządzać w domowym budżecie.
Poznasz rygorystyczne wymogi bankowe obowiązujące w 2026 roku, w tym kluczową zasadę zgodności waluty kredytu z walutą Twojego faktycznego dochodu.
Dowiesz się, jak samodzielnie zidentyfikować niedozwolone klauzule abuzywne w starszych umowach i jakie kroki prawne podjąć, aby dążyć do ich unieważnienia.
Otrzymasz konkretne wskazówki dotyczące ścieżki sądowej i "odwalutowania", które pozwolą Ci odzyskać spokój ducha i pełną kontrolę nad własnymi finansami.
Spis Treści
Kredyty walutowe w euro – mechanizm, który warto oswoić
Kredyty walutowe w euro to specyficzny instrument finansowy, który przez lata budził w Polsce skrajne emocje. Wybór tej waluty zamiast złotego często wynikał z chęci obniżenia kosztów miesięcznych zobowiązań, ponieważ wskaźnik EURIBOR pozostawał zazwyczaj niższy niż krajowy WIBOR. W przeciwieństwie do standardowych kredytów złotówkowych, tutaj Twoje zadłużenie jest bezpośrednio powiązane z kondycją europejskiej gospodarki i aktualnymi notowaniami walut.
Moim celem jako radcy prawnego jest pokazanie Ci, że za skomplikowanymi liczbami stoją Twoje prawa, które zawsze możesz egzekwować. Wiedza o tym, jak bank przelicza Twoje raty, to najskuteczniejsze narzędzie w walce o stabilność finansową Twojej rodziny.
Kredyt indeksowany a denominowany w euro – proste porównanie
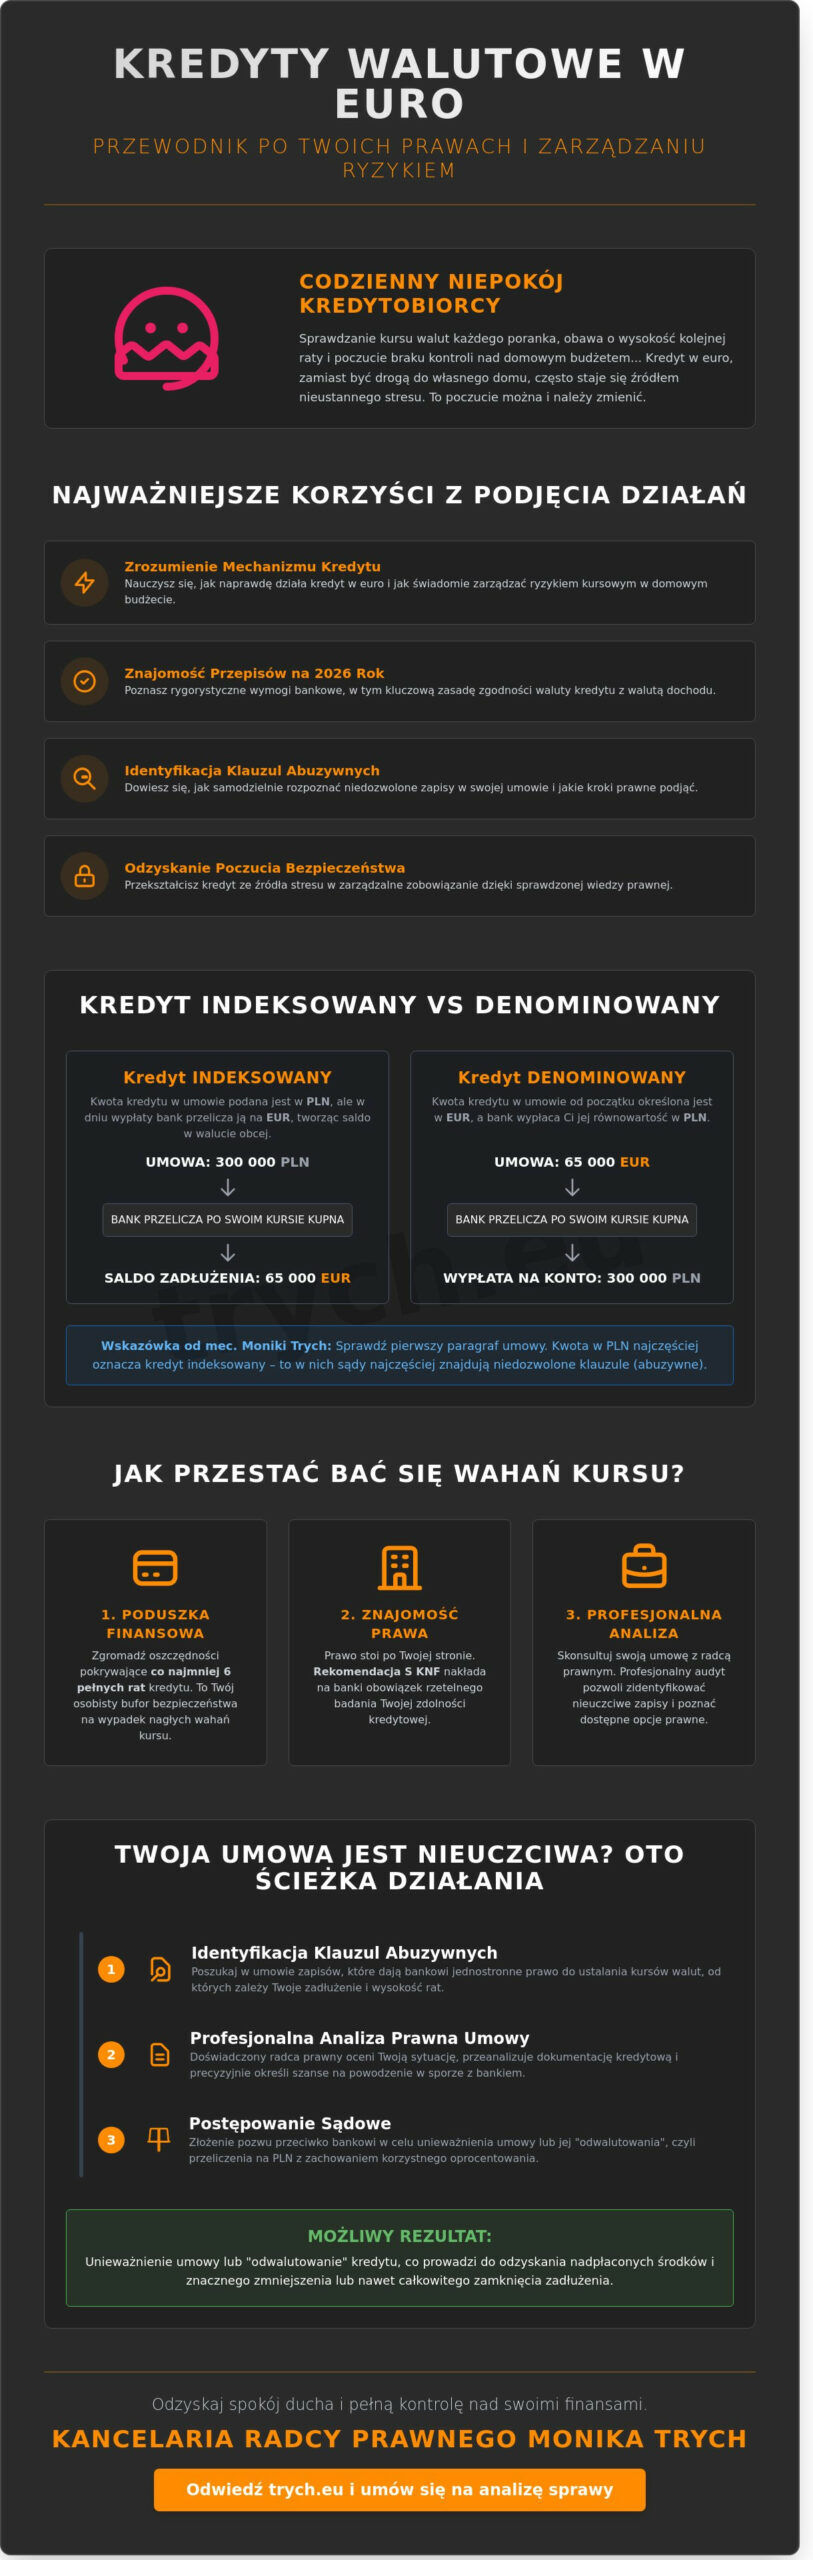
Rozróżnienie między kredytem indeksowanym a denominowanym ma fundamentalne znaczenie dla Twoich potencjalnych roszczeń i sposobu spłaty. Kredyt indeksowany to taki, w którym kwota kredytu w umowie jest podana w złotówkach, ale saldo zadłużenia przelicza się na euro według kursu kupna z tabeli banku w dniu wypłaty środków. Kredyt denominowany natomiast od początku określa kwotę bezpośrednio w euro, a Ty otrzymujesz w banku równowartość w złotych po przeliczeniu. Aby sprawdzić, który typ posiadasz, zajrzyj do sekcji umowy opisującej kwotę i walutę kredytu. Jeśli w paragrafie pierwszym widnieje kwota w PLN, a w dalszej części mowa o przeliczeniach na walutę obcą, najprawdopodobniej posiadasz kredyt indeksowany.
Analiza Twojej umowy to pierwszy krok . Dokładne przejrzenie dokumentacji pozwala zidentyfikować tak zwane klauzule abuzywne, czyli niedozwolone zapisy, które banki często stosowały w celu jednostronnego ustalania kursów walut. Moja oferta obejmuje profesjonalny audyt takich dokumentów, co pozwala precyzyjnie określić Twoją sytuację prawną.Jeśli czujesz, że Twoja umowa wymaga interwencji lub po prostu chcesz porozmawiać o swoich opcjach, kontakt z kancelarią pozwoli Ci uzyskać jasne odpowiedzi na trudne pytania.
Masz kredyt w euro i czujesz, że umowa jest nieuczciwa?
Wiele osób posiadających kredyty walutowe w euro zmaga się z poczuciem niepewności. Starsze umowy często zawierają mechanizmy przeliczeniowe, które dają bankom jednostronną swobodę w ustalaniu kursów walut. Takie zapisy są uznawane za klauzule abuzywne, czyli niedozwolone. Jeśli Twoja rata zależy od tabeli kursowej tworzonej wewnętrznie przez bank, istnieje duże prawdopodobieństwo, że umowa narusza Twoje prawa jako konsumenta. Rozpoznanie tych błędów to pierwszy krok do odzyskania kontroli nad domowym budżetem.
Sytuacja prawna w Polsce sprzyja obecnie kredytobiorcom. Sądy coraz częściej opowiadają się po stronie klientów, co otwiera dwie główne drogi: unieważnienie umowy lub jej "odwalutowanie". Unieważnienie sprawia, że umowę traktuje się tak, jakby nigdy nie została zawarta. Strony muszą zwrócić sobie nawzajem to, co realnie otrzymały. W praktyce oznacza to często konieczność zwrotu przez bank nadpłaconych środków w złotówkach. Zanim podejmiesz decyzję o wejściu na drogę sądową, warto przeanalizować oficjalny poradnik UOKiK dotyczący kredytów hipotecznych, który szczegółowo wyjaśnia ryzyka i prawa przysługujące konsumentom.
Przygotowanie do rozmowy z bankiem – Twoje pierwsze kroki
Skuteczne działanie wymaga solidnych fundamentów. Zacznij od zgromadzenia kompletu dokumentów: umowy kredytowej, wszystkich aneksów oraz historii spłat. Te dane są niezbędne do wykonania bezpłatnej wstępnej analizy prawnej.
Działaj spokojnie i metodycznie. Twoja oferta ugody lub pozew muszą być poparte twardymi danymi finansowymi. Pamiętaj, że bank to profesjonalny podmiot, dlatego Twoje przygotowanie musi być równie profesjonalne. Jeśli czujesz, że potrzebujesz wsparcia na dowolnym etapie, zapraszam do kontaktu z moją kancelarią Trych.eu, gdzie wspólnie przeanalizujemy Twoją sytuację kredytową.
FAQ – Najczęstsze pytania o kredyty walutowe w euro
Czy każdy kredyt w euro można unieważnić?
Nie każda umowa zawiera błędy. Wszystko zależy od konkretnych zapisów dotyczących sposobu przeliczania waluty i tego, czy bank dopełnił obowiązków informacyjnych wobec klienta.Ile trwa proces sądowy w sprawie kredytu walutowego?
W polskich sądach sprawy te trwają zazwyczaj od 2 do 4 lat, zależnie od obłożenia danego wydziału cywilnego i skomplikowania materiału dowodowego.Czy po unieważnieniu umowy muszę oddać bankowi odsetki?
Zgodnie z aktualnym orzecznictwem TSUE, bankom zazwyczaj nie przysługuje wynagrodzenie za korzystanie z kapitału w przypadku unieważnienia umowy z winy banku.Czy mediacja z bankiem wyklucza późniejszy proces?
Podjęcie próby mediacji nie zamyka drogi sądowej, chyba że zostanie podpisana i zatwierdzona przez sąd ostateczna ugoda kończąca spór.
### Czy kredyt w euro można unieważnić tak samo jak kredyt we frankach?
Tak, kredyty walutowe w euro można unieważnić na drodze sądowej, jeśli zawierają one niedozwolone mechanizmy przeliczeniowe, podobnie jak ma to miejsce w przypadku umów frankowych. Sądy w Polsce coraz częściej stosują linię orzeczniczą wypracowaną w ostatnich latach, co potwierdzają statystyki z 2023 roku, gdzie ogromna większość spraw konsumenckich zakończyła się wygraną kredytobiorców. Analizuje każdą umowę pod kątem naruszeń Twoich interesów/Każda sprawa jest inna, dlatego indywidualne podejście do dokumentacji jest kluczem do sukcesu.
Co to są klauzule abuzywne i jak sprawdzić, czy są w mojej umowie?
Klauzule abuzywne to zapisy w umowie, które kształtują Twoje prawa i obowiązki w sposób sprzeczny z dobrymi obyczajami, rażąco naruszając Twoje interesy jako konsumenta. Najczęściej dotyczą one dowolności banku w ustalaniu kursów walut, co sprawia, że kredyty walutowe w euro stają się nieprzewidywalne i kosztowne. Możesz samodzielnie przeszukać rejestr prowadzony przez UOKiK, jednak pełną pewność zyskasz dopiero po profesjonalnej analizie prawnej, która wykaże wszystkie ukryte wady dokumentu. .
Ile czasu trwa proces sprawdzania umowy kredytowej przez radcę prawnego?
Standardowa analiza dokumentacji kredytowej zajmuje zazwyczaj od 3 do 7 dni roboczych, zależnie od stopnia skomplikowania poszczególnych zapisów. W tym czasie dokładnie weryfikuję każdą stronę dokumentu, szukając punktów zaczepienia, które mogą realnie pomóc w Twojej konkretnej sytuacji finansowej. Jako Radca Prawny dbam o to, by proces ten był dla Ciebie jak najmniej stresujący, a wyniki analizy były przedstawione w sposób jasny i zrozumiały.
Disclaimer
Treści publikowane w niniejszym artykule mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej ani opinii prawnej w rozumieniu obowiązujących przepisów prawa. Każda sprawa ma indywidualny charakter, dlatego przed podjęciem jakichkolwiek działań na podstawie przedstawionych informacji zaleca się skonsultowanie z wykwalifikowanym prawnikiem lub doradcą.
Autor oraz wydawca nie ponoszą odpowiedzialności za skutki wykorzystania informacji zawartych w artykule, w szczególności za decyzje podjęte na ich podstawie.