

Artykuł autorstwa
Monika Trych Radca Prawny
Jestem radcą prawnym oraz certyfikowanym mediatorem sądowym. Od 2013 roku prowadzę własną kancelarię prawną, w ramach której wspieram przedsiębiorców oraz klientów indywidualnych w rozwiązywaniu sporów prawnych. Szczególne miejsce w mojej praktyce zajmują mediacje oraz prawo cywilne.
Większość osób borykających się z długami czuje, że pętla zobowiązań zaciska się coraz mocniej, a strach przed utratą dorobku całego życia odbiera spokój każdej nocy. To naturalne, że czujesz się przytłoczony, gdy od ponad trzech miesięcy nie jesteś w stanie regulować swoich rat i rachunków. Ten przewodnik pokaże Ci, jak odzyskać kontrolę nad własnym losem i skutecznie wstrzymać uciążliwe egzekucje komornicze. Poznasz rzetelną ścieżkę do umorzenia długów, opartą na aktualnych przepisach i faktach. Wierze , że każdy zasługuje na drugą szansę i solidny fundament pod nową przyszłość. Przygotowałam dla Ciebie zestawienie, w którym przeanalizujemy wspólnie procedury sądowe, realne ryzyka oraz konkretne rozwiązania prowadzące do nowego, czystego startu finansowego.
Najważniejsze Wnioski
Zidentyfikujesz moment, w którym niewypłacalność staje się faktem prawnym, oraz zrozumiesz, dlaczego prawo w 2026 roku stawia na „drugą szansę” dla dłużnika.
Poznasz szczegółową procedurę, jak ogłosić upadłość konsumencką krok po kroku 2026 poprzez system KRZ, co pozwoli Ci uniknąć najczęstszych błędów formalnych.
Odkryjesz realne scenariusze oddłużenia – od całkowitego umorzenia zobowiązań po harmonogram spłat precyzyjnie dostosowany do Twojej sytuacji życiowej.
Zyskasz świadomość dotyczącą wpływu procedury na masę upadłościową, co pomoże Ci rzetelnie przygotować się do zarządzania majątkiem po wyroku sądu.
Dowiesz się, jak skrupulatna dokumentacja i kompletna lista wierzycieli stają się fundamentem Twojego bezpiecznego powrotu do stabilności finansowej.
Spis Treści
Spirala zadłużenia i rola upadłości jako narzędzia prawnego
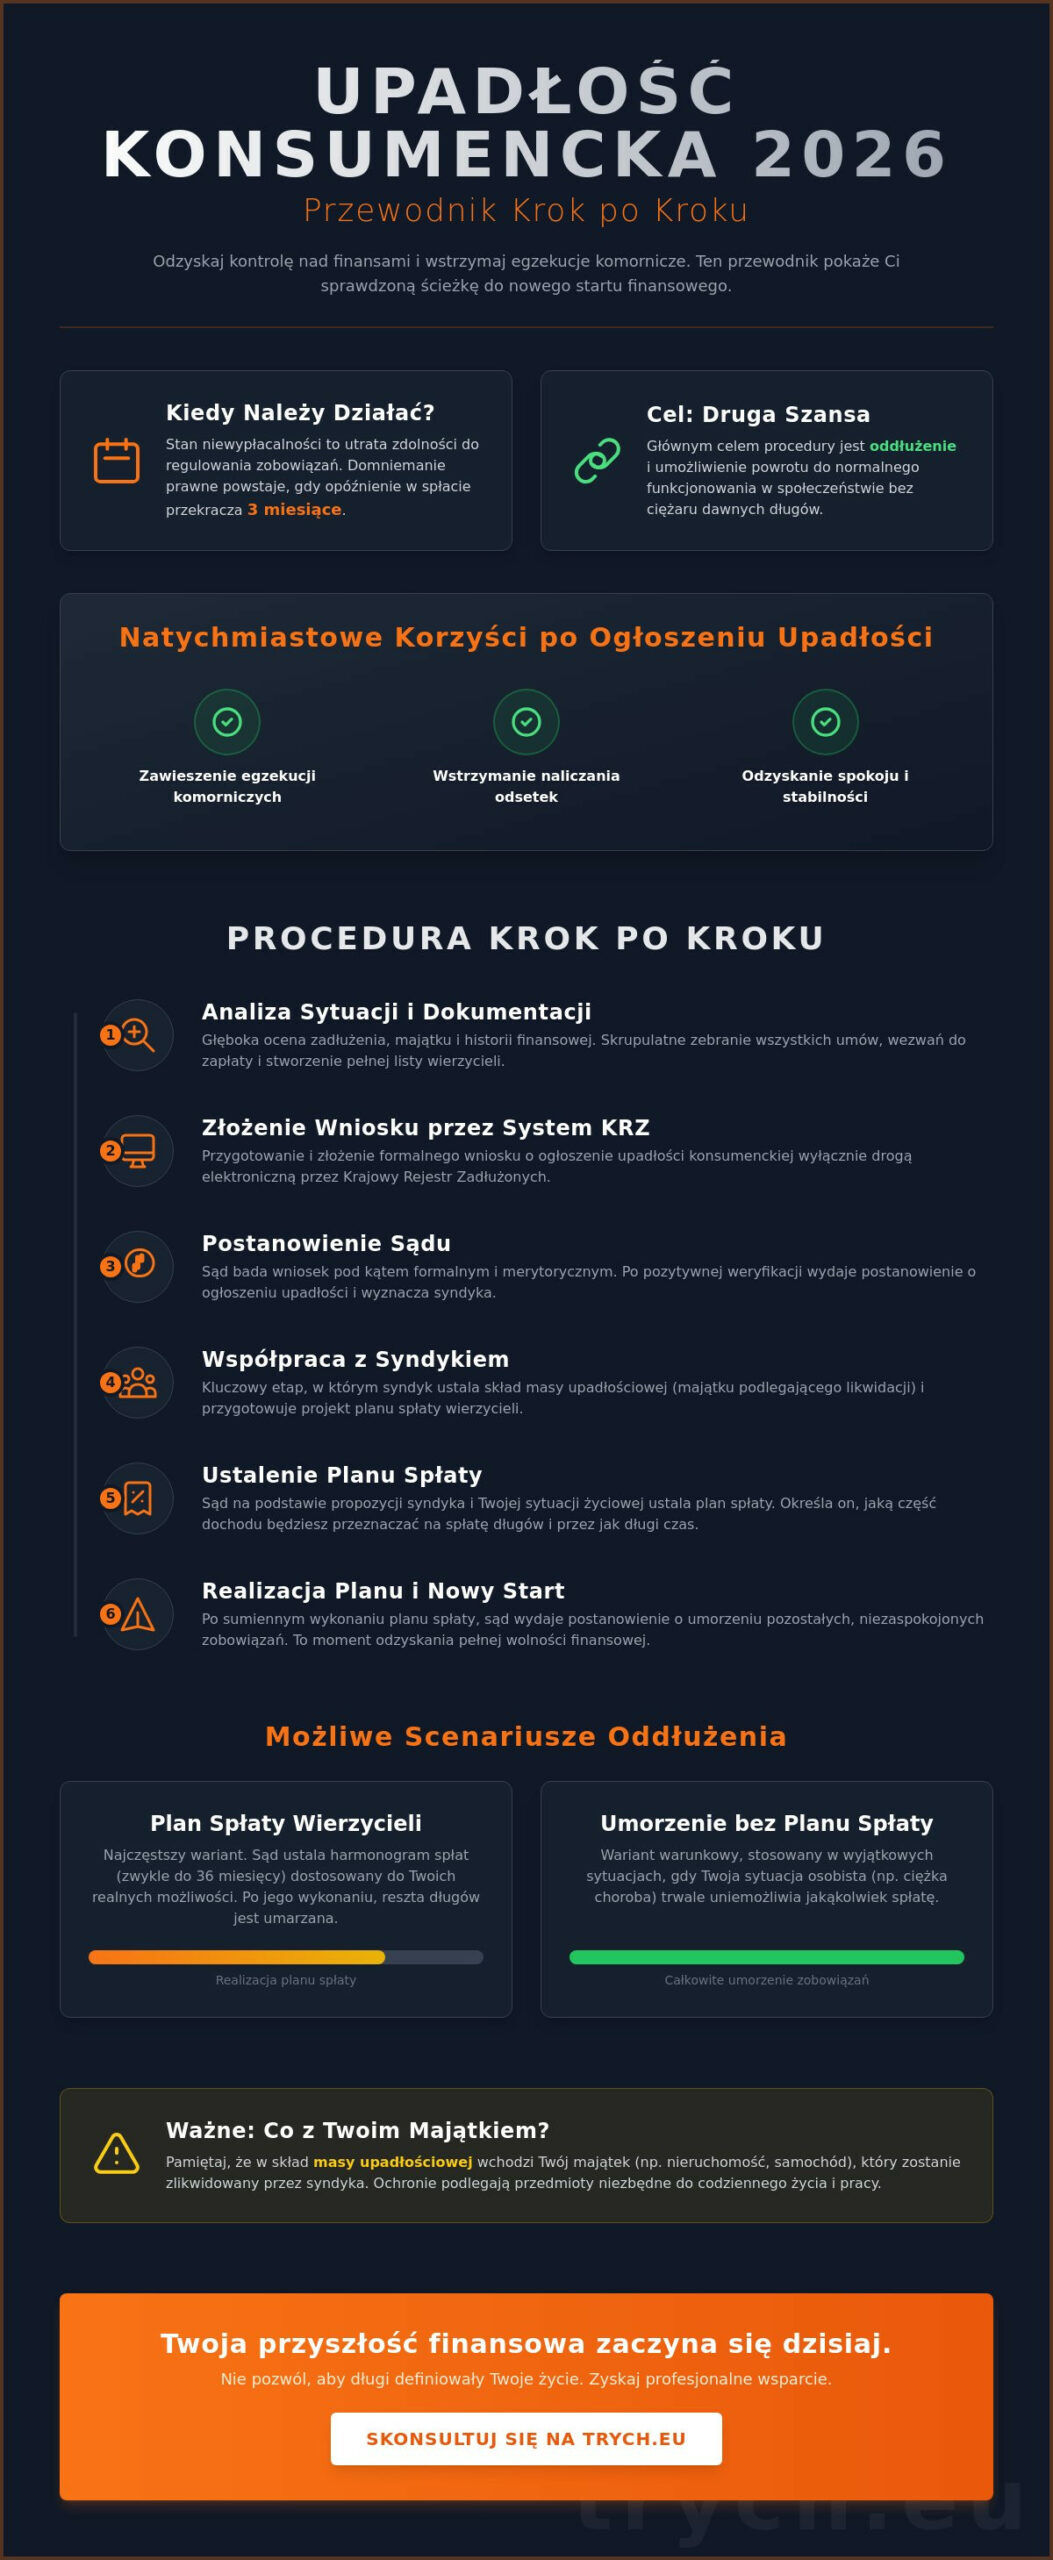
Pętla finansowa zaciska się powoli, często niedostrzegalnie, aż do momentu, gdy codzienne życie zaczyna przypominać walkę o przetrwanie. Stan niewypłacalności nie jest już wyrokiem, a sygnałem do zdecydowanego działania. Zgodnie z polskimi przepisami, zjawisko to występuje, gdy dłużnik traci realną zdolność do wykonywania swoich wymagalnych zobowiązań pieniężnych. Przyjmuje się, że domniemanie niewypłacalności powstaje po upływie trzech miesięcy od dnia, w którym płatność powinna zostać uregulowana. To krytyczny moment, który wymaga zimnej krwi i rzetelnej analizy struktury zadłużenia. Każdy błąd na tym etapie, każde przeoczenie wierzyciela czy błędna kwota w dokumentach, może rzutować na dalsze losy całego postępowania.
definicja upadłości konsumenckiej wskazuje, że jest to procedura dedykowana osobom fizycznym nieprowadzącym działalności gospodarczej. Prawo kładzie ogromny nacisk na ideę „drugiej szansy”. To mechanizm, który pozwala odciąć przeszłość grubą kreską i zacząć budować stabilność finansową od nowa, bez ciężaru dawnych błędów. Upadłość to nie tylko procedura sądowa, to przede wszystkim odzyskanie spokoju i kontroli nad własną przyszłością. To proces, który oddziela to, co bezpowrotnie utracone, od tego, co można jeszcze uratować dla Twojej rodziny. Zanim jednak złożysz wniosek do sądu, konieczna jest głęboka analiza Twojej sytuacji majątkowej. Tylko pełna transparentność wobec sądu gwarantuje sukces w procesie oddłużenia.
Kto może ogłosić upadłość w 2026 roku?
Podstawową przesłanką do rozpoczęcia procedury jest posiadanie statusu konsumenta oraz wspomniana wcześniej trwała niewypłacalność. Sąd bada nie tylko stan Twojego portfela, ale też rzetelność jako dłużnika. Choć obecne przepisy są znacznie bardziej liberalne niż te sprzed dekady, rażące niedbalstwo lub celowe działanie na szkodę wierzycieli wciąż mogą utrudnić proces. Kluczowe jest wykazanie, że długi nie powstały w wyniku świadomego oszustwa lub skrajnej nieodpowiedzialności. Każdy przypadek traktujemy jak unikalne zlecenie, dlatego moja oferta skupia się na indywidualnym podejściu do każdego klienta, dopasowując strategię do konkretnych możliwości finansowych dłużnika.
Warto też pamiętać, że od 2026 roku procedury są jeszcze bardziej zdigitalizowane. Wniosek składa się głównie przez systemy teleinformatyczne, co skraca czas oczekiwania na decyzję sądu. Nie zmienia to jednak faktu, że merytoryczne przygotowanie uzasadnienia pozostaje najważniejszym elementem całego procesu. Sąd musi widzieć, że Twoja sytuacja jest wynikiem splotu nieszczęśliwych zdarzeń, a nie chęci uniknięcia odpowiedzialności za luksusowe życie na kredyt.
Dlaczego warto rozważyć ten krok już teraz?
Decyzja o rozpoczęciu procedury przynosi natychmiastową, niemal namacalną ulgę. Od dnia ogłoszenia upadłości wszelkie postępowania komornicze zostają zawieszone z mocy prawa. Naliczanie dalszych odsetek, które często rosły szybciej niż możliwości ich spłaty, zostaje wstrzymane. To moment, w którym przestajesz być jedynie „dłużnikiem” ściganym przez firmy windykacyjne, a stajesz się osobą planującą swój nowy budżet pod nadzorem sądu i syndyka. Aspekt psychologiczny jest tu nie do przecenienia, gdyż zamiast codziennego chaosu i lęku przed każdym dzwonkiem do drzwi, pojawia się konkretny plan działania.
Wiedząc dokładnie, jak ogłosić upadłość konsumencką krok, zyskujesz potężne narzędzie do odbudowy własnej godności. To przejście od lęku do świadomego zarządzania zasobami, które pozostały w Twojej dyspozycji. Proces ten pozwala na ustalenie planu spłaty dostosowanego do Twoich realnych zarobków, co w perspektywie kilku lat prowadzi do całkowitego umorzenia pozostałych zobowiązań. To szansa na życie bez wierzycieli, która dla wielu osób wydawała się wcześniej jedynie nieosiągalnym marzeniem.
Możliwości oddłużenia oraz ryzyka, o których musisz wiedzieć
Sąd, analizując Twoją sytuację, może zaproponować różne ścieżki wyjścia z pętli zadłużenia. Najbardziej pożądanym scenariuszem jest całkowite umorzenie zobowiązań bez ustalania planu spłaty. Dzieje się tak, gdy Twoja sytuacja osobista i majątkowa trwale uniemożliwia dokonywanie jakichkolwiek wpłat. Jeśli jednak posiadasz stałe dochody, realnym rozwiązaniem staje się harmonogram spłat rozłożony na okres od 36 do nawet 84 miesięcy.
Musisz jednak pamiętać o cenie, jaką jest utrata kontroli nad własnym majątkiem. Z chwilą ogłoszenia upadłości powstaje masa upadłościowa. Zarządza nią syndyk, którego zadaniem jest spieniężenie Twoich aktywów, takich jak samochód czy nieruchomości, w celu zaspokojenia wierzycieli. To proces bolesny, ale często jedyny, by przeciąć węzeł narastających odsetek. Oficjalny przewodnik po upadłości konsumenckiej przygotowany przez Ministerstwo Sprawiedliwości wskazuje, że ochrona dłużnika ma swoje granice, a rzetelność w ujawnianiu majątku jest kluczowa dla powodzenia całej sprawy.
Praktyczne aspekty procesu dotykają również Twoich najbliższych. Jeśli pozostajesz w ustawowej wspólnocie majątkowej, Twoja nieruchomość wchodzi do masy upadłościowej w całości. Małżonek staje się wtedy wierzycielem w procesie i może dochodzić należności za swój udział, jednak fizycznie nieruchomość zostaje wystawiona na sprzedaż. Właśnie dlatego tak ważne jest doradztwo przedprocesowe. Moja oferta skupia się na drobiazgowej analizie ryzyk rodzinnych, zanim jakikolwiek dokument trafi do sądu. Pomagam zrozumieć, które składniki majątku można uratować legalnymi metodami i jak zabezpieczyć byt dzieci w tym trudnym czasie.
Plan spłaty wierzycieli vs. umorzenie długu
Sąd podejmuje decyzję o planie spłaty po wnikliwej analizie Twoich możliwości zarobkowych oraz kosztów utrzymania. Wysokość miesięcznej raty, na przykład 400 zł czy 1200 zł, nie jest dziełem przypadku. To kwota, która zostaje po odjęciu od Twoich dochodów wydatków na żywność, leki, czynsz oraz media. W 2026 roku sędziowie jeszcze mocniej kładą nacisk na realność tych ustaleń. Umorzenie długu bez planu spłaty jest zarezerwowane dla osób w najtrudniejszej sytuacji, których brak majątku i stan zdrowia nie rokują na poprawę finansową w dającej się przewidzieć przyszłości. To szansa na czystą kartę dla tych, którzy stracili wszystko.
Konsekwencje ogłoszenia upadłości dla życia zawodowego i kredytowego
Ogłoszenie upadłości wiąże się z wpisem do Krajowego Rejestru Zadłużonych. Jest to jawna baza danych, do której dostęp mają banki, firmy leasingowe oraz niektórzy pracodawcy. Twoja zdolność kredytowa w trakcie procesu i bezpośrednio po nim praktycznie nie istnieje. To czas finansowej kwarantanny. Budowanie wiarygodności na nowo zaczyna się dopiero po wykonaniu planu spłaty lub prawomocnym umorzeniu długów. Warto jednak spojrzeć na to z innej strony. Zamiast ukrywać się przed komornikiem, zyskujesz spokój. Jeśli chcesz dowiedzieć się więcej o tym, jak ogłosić upadłość konsumencką krok po kroku 2026 w Twojej konkretnej sytuacji, warto rozważyć profesjonalną analizę dokumentów, która pozwoli Ci uniknąć błędów formalnych na starcie.
Procedura ogłaszania upadłości krok po kroku w 2026 roku
Kolejny etap to zmierzenie się z technologią. Wniosek składasz wyłącznie przez system teleinformatyczny Krajowego Rejestru Zadłużonych (KRZ). To tutaj najczęściej pojawiają się błędy techniczne. Dłużnicy często zapominają o dołączeniu skanów oryginałów dokumentów lub błędnie określają sygnatury akt komorniczych. Aby uniknąć formalnych potknięć, warto przestudiować rządowy poradnik upadłości konsumenckiej, który precyzuje wymogi ustawowe. Pamiętaj, że opłata sądowa od wniosku w 2026 roku nadal wynosi 30 zł, a jej brak to najprostsza droga do odrzucenia sprawy.
Gdy sąd wyda postanowienie o ogłoszeniu upadłości, do gry wchodzi syndyk. Jego rola to inwentaryzacja Twojego majątku. Nie jest on Twoim przeciwnikiem, lecz rzemieślnikiem sprawiedliwości, który musi rzetelnie ocenić, co wejdzie w skład masy upadłości. To moment, w którym Twoja wcześniejsza szczerość procentuje spokojem ducha.
Jak poprawnie wypełnić wniosek w systemie KRZ?
Wypełniając formularz w systemie KRZ, musisz skupić się na uzasadnieniu. To Twoja osobista opowieść o tym, jak doszło do niewypłacalności. Unikaj ogólników. Zamiast pisać o "trudnej sytuacji", podaj konkretne daty utraty pracy lub zaświadczenia lekarskie z 2025 roku. Sąd musi widzieć, że Twoje zadłużenie powstało bez rażącego niedbalstwa. Dołącz oświadczenie o majątku, uwzględniając nawet przedmioty o wartości powyżej 1 000 zł, takie jak samochody czy udziały w nieruchomościach. Wiedza o tym, **jak ogłosić upadłość konsumencką **, zaczyna się od transparentności.
Rola radcy prawnego w procesie oddłużania
Samodzielna walka z systemem KRZ bywa przytłaczająca. Profesjonalny pełnomocnik działa jak architekt, który nanosi poprawki na projekt Twojej nowej przyszłości. Zanim podejmiesz wiążące decyzje, warto odwiedzić moją www.trych.eu, aby zrozumieć, jak skomplikowana może być interpretacja aktualnych przepisów. Pomogę Ci przygotować strategię kontaktu z syndykiem i będe reprezentować Twoje interesy podczas ustalania planu spłaty wierzycieli.
Moje wsparcie skraca czas trwania procedury o średnio 4 do 6 miesięcy, ponieważ eliminuje konieczność uzupełniania braków formalnych. Moja oferta obejmuje pełne przeprowadzenie przez meandry prawne, od analizy historii zadłużenia po finałowe umorzenie zobowiązań. Jeśli czujesz, że ciężar długów jest zbyt wielki, zapraszam do sekcji kontakt w celu indywidualnej analizy Twojej sytuacji prawnej. Razem stworzymy plan, który przywróci harmonię w Twoim życiu.
Często zadawane pytania (FAQ)
Ile trwa proces upadłościowy w 2026 roku? Całość, od złożenia wniosku do ustalenia planu spłaty, trwa zazwyczaj od 8 do 14 miesięcy, zależnie od obłożenia sądu.
Czy stracę wszystkie przedmioty osobiste? Nie, syndyk nie zajmuje przedmiotów niezbędnych do codziennego życia, pracy zarobkowej oraz żywności i opału.
Czy upadłość kasuje wszystkie długi? Większość zobowiązań zostaje umorzona, jednak alimenty, renty odszkodowawcze oraz grzywny sądowe pozostają do spłaty.
Czy pracodawca dowie się o mojej upadłości? Tak, syndyk zawiadamia pracodawcę w celu zajęcia części wynagrodzenia, która wchodzi do masy upadłości.
Nie pozwól, by przeszłość definiowała Twoje jutro. Zrób pierwszy krok do wolności finansowej i skontaktuj się z mną już dziś.
Disclaimer
Treści publikowane w niniejszym artykule mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej ani opinii prawnej w rozumieniu obowiązujących przepisów prawa. Każda sprawa ma indywidualny charakter, dlatego przed podjęciem jakichkolwiek działań na podstawie przedstawionych informacji zaleca się skonsultowanie z wykwalifikowanym prawnikiem lub doradcą.
Autor oraz wydawca nie ponoszą odpowiedzialności za skutki wykorzystania informacji zawartych w artykule, w szczególności za decyzje podjęte na ich podstawie.