

Artykuł autorstwa
Monika Trych Radca Prawny
Jestem radcą prawnym oraz certyfikowanym mediatorem sądowym. Od 2013 roku prowadzę własną kancelarię prawną, w ramach której wspieram przedsiębiorców oraz klientów indywidualnych w rozwiązywaniu sporów prawnych. Szczególne miejsce w mojej praktyce zajmują mediacje oraz prawo cywilne.
Czy wiesz, że według danych z 2023 roku ponad 21 000 Polaków zdecydowało się na radykalny krok i ogłosiło upadłość, a ogromna część z nich nie posiadała żadnego wartościowego majątku? Wiele osób błędnie zakłada, że brak mieszkania czy samochodu zamyka drogę do sądowego oddłużenia. Prawda jest jednak inna; to właśnie Twoja trudna sytuacja materialna może stać się najmocniejszym argumentem w walce o wolność. Jeśli zastanawiasz się, jak ogłosić upadłość konsumencką bez majątku w 2026 roku, gdy każdy list od komornika wywołuje dreszcz przerażenia, ten przewodnik jest dla Ciebie. Z naszej praktyki wynika, że brak aktywów to często najprostsza droga do uzyskania pełnego umorzenia długów bez ustalania planu spłaty.
Zapewne czujesz paraliżujący lęk przed urzędnikami i masz poczucie beznadziei, bo nie posiadasz żadnych aktywów. To naturalne, że skomplikowane przepisy prawa upadłościowego wydają się barierą nie do przejścia. Obiecuję Ci jednak, że poznasz skuteczną drogę do całkowitego umorzenia zobowiązań, co pozwoli Ci odzyskać spokój ducha dzięki sprawdzonym procedurom. W tym artykule przeanalizujemy krok po kroku, jak przygotować wniosek do sądu, jak zatrzymać egzekucje i jak skutecznie zacząć życie z czystą kartą.
Najważniejsze Wnioski
- Dowiedz się, dlaczego brak aktywów nie stanowi przeszkody w drodze do wolności finansowej i jak prawo chroni osoby w najtrudniejszej sytuacji życiowej.
- Poznasz konkretną ścieżkę, jak ogłosić upadłość konsumencką bez majątku, aby skutecznie dążyć do całkowitego umorzenia Twoich zobowiązań.
- Odkryjesz różnice między bezwarunkowym a warunkowym umorzeniem długów, co pozwoli Ci z pełną świadomością przygotować się do nadchodzącej procedury.
- Zrozumiesz, jak precyzyjnie zgromadzić dokumentację i sformułować uzasadnienie wniosku, które rzetelnie uargumentuje Twoją niewypłacalność przed sądem.
- Przekonasz się, że rzetelnie przeprowadzony proces oddłużenia to szansa na odzyskanie godności, spokoju ducha i budowę nowej przyszłości w 2026 roku.
Pętla zadłużenia a rzeczywistość prawna: Wyjaśniamy upadłość bez majątku
Pętla zadłużenia przypomina ciężką, nieociosaną kłodę, która przygniata każdy aspekt codzienności. Odbiera sen, niszczy relacje i sprawia, że horyzont jutra staje się zupełnie niewidoczny. Wiele osób tkwi w tym paraliżu przez lata, bojąc się, że ich sytuacja jest beznadziejna. Zadają sobie jedno, kluczowe pytanie: jak ogłosić upadłość konsumencką bez majątku, skoro nie mam nawet na podstawowe opłaty? Rzeczywistość prawna w 2026 roku jest jednak znacznie bardziej łaskawa, niż sugerują to powszechne, często błędne przekonania.
Upadłość konsumencka bez majątku to specyficzna procedura dedykowana osobom fizycznym, których pasywa, czyli długi, znacznie przewyższają aktywa o wartości zerowej. To moment, w którym definicja upadłości konsumenckiej przestaje być tylko suchym zapisem w kodeksie, a staje się realną szansą na nowy początek. Od przełomowej nowelizacji przepisów, która weszła w życie w marcu 2020 roku, stan posiadania przestał być barierą nie do przejścia. Sąd nie bada już na wstępie, czy dłużnik posiada środki na pokrycie kosztów procesu. Państwo przejmuje ten ciężar na starcie, aby umożliwić powrót do normalnego funkcjonowania osobom wykluczonym przez narastające odsetki.
Fundamentem sukcesu w sądzie jest rzetelna analiza sytuacji dłużnika. W Trych.eu wierzymy, że każda sprawa to osobna historia, która wymaga precyzji podobnej do pracy mistrza aszlarstwa wydobywającego piękno z surowego materiału. Nie można zbudować stabilnej przyszłości na kruchych podstawach; badamy każdy dokument, aby dłużnik wiedział dokładnie, na czym stoi. To rzetelność, a nie stan konta, decyduje o końcowym sukcesie.
Dlaczego brak majątku budzi lęk u dłużników?
Wielu naszych klientów odczuwa paraliżujący wstyd przed przyznaniem się do braku jakichkolwiek dóbr materialnych. Myślą, że skoro „nie mają nic”, to system prawny ich zignoruje lub ukaże. To błędne przekonanie o konieczności posiadania „funduszu na start” często opóźnia decyzję o ratunku o wiele lat, co tylko pogłębia kryzys. Strach przed oceną sądu i poczucie życiowej porażki działają jak kotwica. Tymczasem kwestia tego, jak ogłosić upadłość konsumencką bez majątku, staje się pytaniem o przywrócenie godności, a nie o wycenę ruchomości.
W naszej codziennej pracy zauważamy, że poczucie wstydu to tylko warstwa pyłu, którą trzeba zdmuchnąć, by dostrzec wartość człowieka. Prawo chroni godność człowieka, a nie tylko interesy wierzycieli. To zdanie powinno stać się mantrą dla każdego, kto boi się zrobić pierwszy krok. Brak telewizora, samochodu czy własnego mieszkania nie jest przeszkodą w sądzie; jest wyraźnym dowodem na to, że systemowa pomoc jest potrzebna natychmiast, by dłużnik mógł znów stać się aktywnym uczestnikiem życia społecznego.
Podstawy prawne: Czy można ogłosić upadłość, nie mając nic?
Kluczem do zrozumienia obecnego systemu jest Artykuł 491 Prawa upadłościowego. Wprowadził on uproszczony tryb postępowania, stworzony z myślą o osobach w najtrudniejszej sytuacji materialnej. Niewypłacalność to stan faktyczny. Oznacza, że dłużnik stracił zdolność do wykonywania swoich wymagalnych zobowiązań pieniężnych. Bardzo często nie jest to wynik braku dobrej woli, ale splot nieszczęśliwych zdarzeń losowych, które mogą dotknąć każdego z nas.
Dla sądu najważniejsza jest rzetelność złożonego wniosku oraz szczerość w opisie swojej drogi do zadłużenia. Jeśli chcesz dowiedzieć się, jak w praktyce wyglądają takie kroki, sprawdź, jak prezentuje się praktyka kancelarii w obszarze prawa cywilnego i postępowań układowych. Więcej informacji o procesie odzyskiwania wolności finansowej znajdziesz na stronie www.trych.eu, gdzie dzielimy się wiedzą o tym, jak profesjonalnie przygotować się do zamknięcia przeszłości. Pamiętaj, że brak majątku to nie koniec drogi, lecz często najwłaściwszy moment, by zacząć ją od nowa, na zdrowych zasadach.
Możliwości całkowitego oddłużenia i ryzyka, o których warto wiedzieć
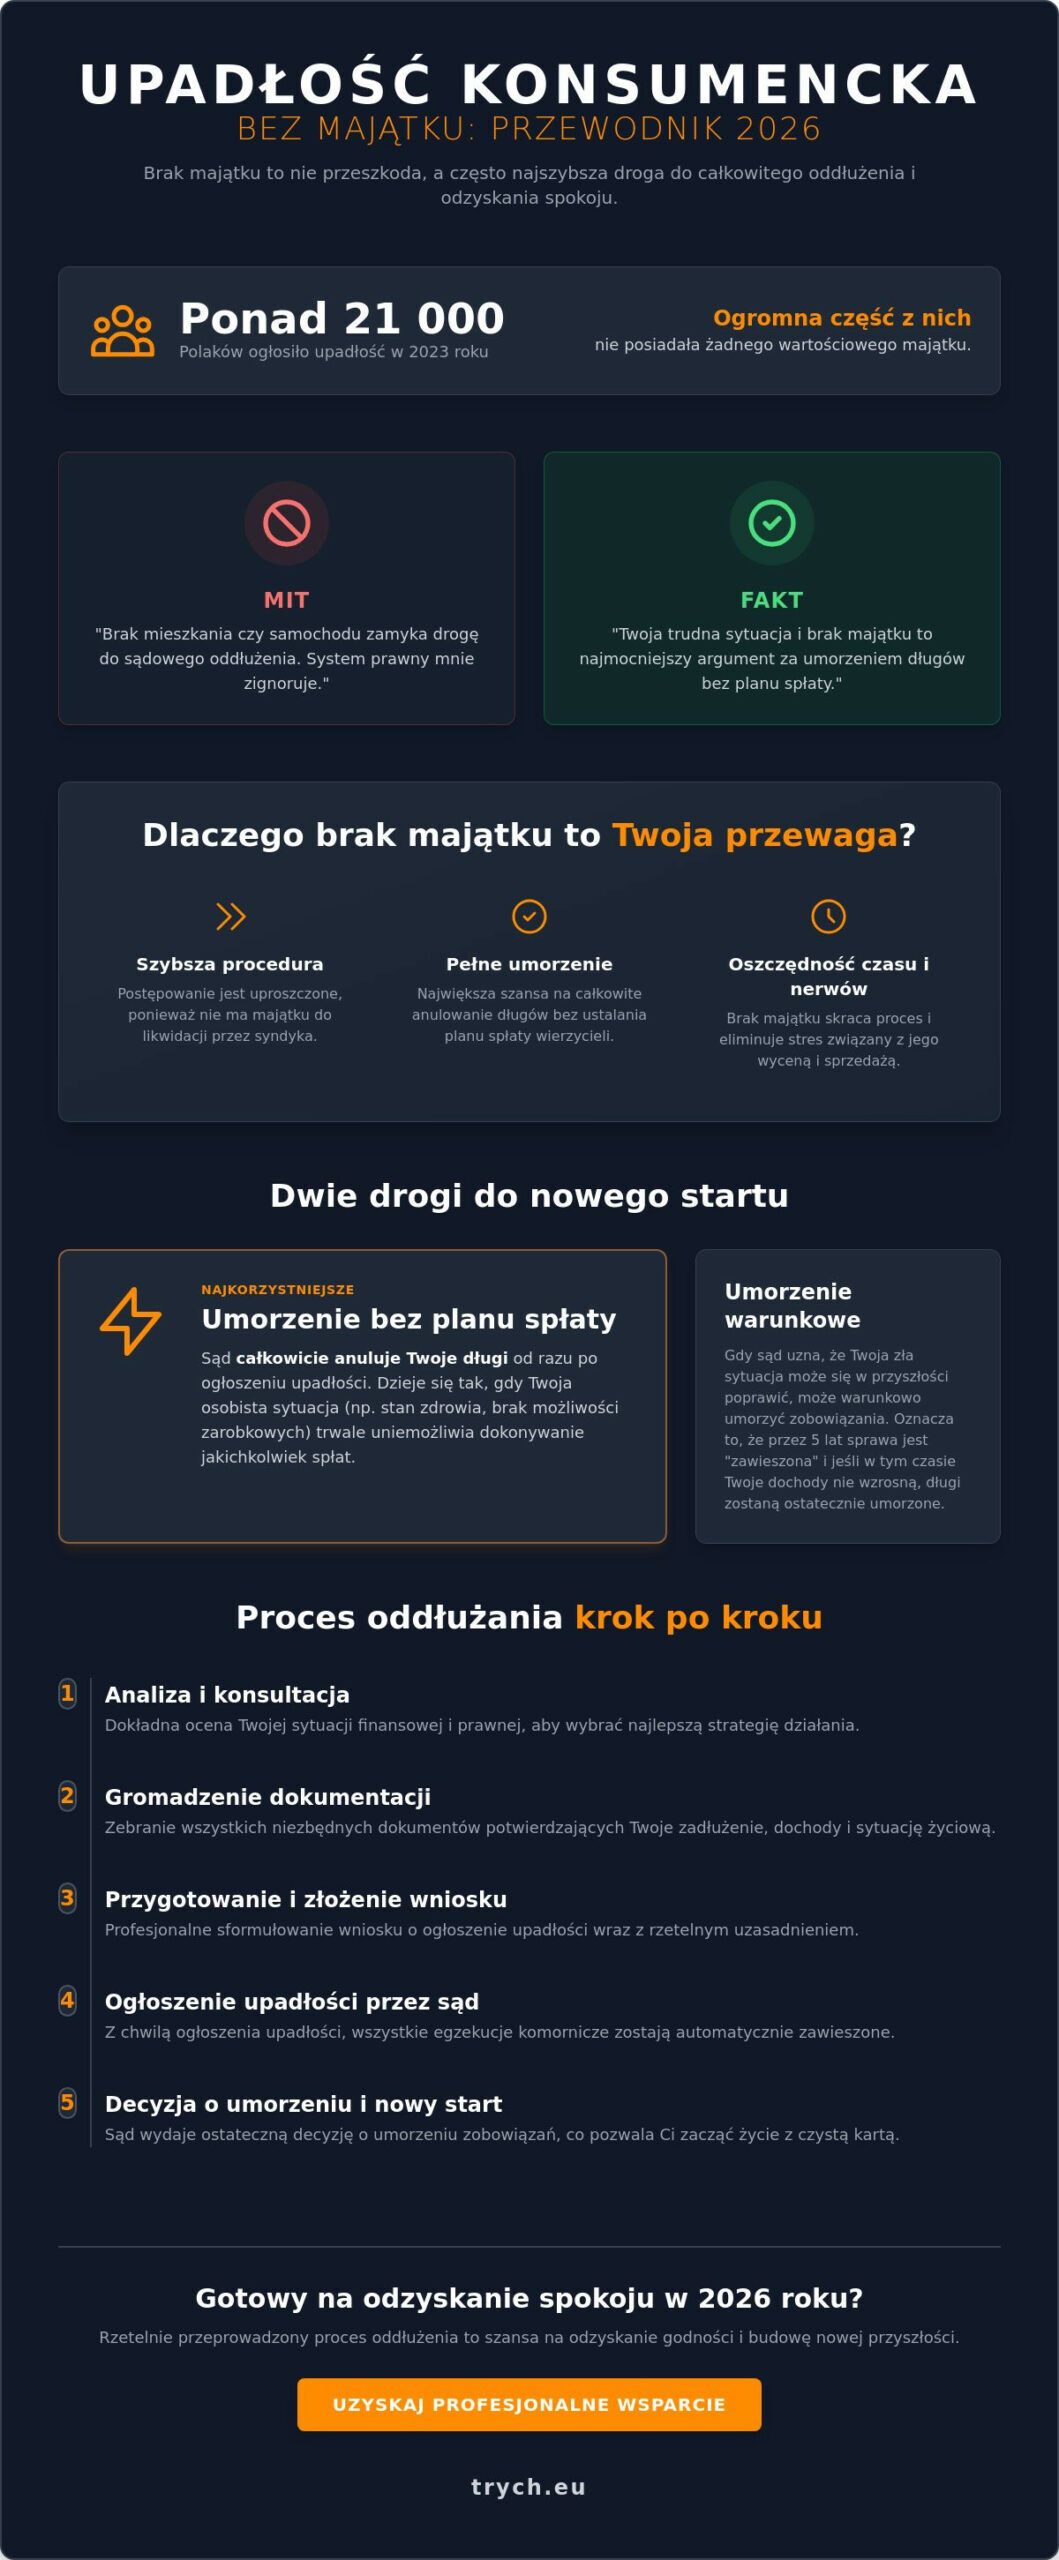
Sytuacja, w której dłużnik nie posiada żadnych wartościowych przedmiotów, nieruchomości ani oszczędności, otwiera drogę do najbardziej radykalnej, a zarazem dającej największą nadzieję formy pomocy prawnej. Sąd ma możliwość orzeczenia o umorzeniu zobowiązań bez ustalania planu spłaty wierzycieli. Dzieje się tak w momencie, gdy Twoja sytuacja osobista rzetelnie wskazuje, że nie jesteś w stanie ponieść żadnych kosztów spłaty, a ten stan ma charakter trwały. To fundament prawdziwego, nowego początku, który w 2026 roku staje się realną szansą dla osób dotkniętych głębokim wykluczeniem finansowym.
Istnieje również instytucja warunkowego umorzenia długów. Sąd zawiesza ostateczną decyzję na okres próbny, zazwyczaj trwający 5 lat. Jeśli w tym czasie Twoja sytuacja materialna nie ulegnie znacznej poprawie, długi znikają na zawsze. Z doświadczenia naszej praktyki wynika, że kluczem do sukcesu jest tutaj transparentność. Każda próba zatajenia dochodów lub darowizny wykonane tuż przed złożeniem wniosku mogą zostać uznane za działanie na szkodę wierzycieli, co skutkuje natychmiastowym odrzuceniem wniosku.
Scenariusze oddłużenia przy zerowym stanie posiadania
Wielu dłużników obawia się kosztów samej procedury. W przypadku braku majątku rolę płatnika przejmuje tymczasowo Skarb Państwa. Pokrywa on wynagrodzenie syndyka oraz opłaty sądowe, co pozwala na przeprowadzenie procesu osobom bez grosza przy duszy. Nasza oferta merytoryczna skupia się na precyzyjnym przygotowaniu dokumentacji, która udowodni tę niemożność przed sądem.
| Cecha procesu | Upadłość z majątkiem | Upadłość bez majątku |
|---|---|---|
| Czas trwania | Dłuższy (sprzedaż mienia) | Krótszy (brak likwidacji) |
| Koszty syndyka | Pokrywane z masy upadłości | Tymczasowo Skarb Państwa |
| Plan spłaty | Często wymagany (do 36 m-cy) | Możliwe całkowite umorzenie |
Ciemne strony: Jakie ograniczenia nakłada upadłość?
Upadłość to nie tylko wolność, to także rygor i konieczność ścisłej współpracy z syndykiem. Od momentu ogłoszenia postanowienia tracisz prawo zarządu nad swoim dochodem ponad kwotę wolną od potrąceń. Musisz raportować każdy wydatek i zmianę miejsca zamieszkania. To cena za spokój, który nadejdzie po zakończeniu procesu. Zrozumienie, jak ogłosić upadłość konsumencką bez majątku, wymaga akceptacji faktu, że Twoja zdolność kredytowa zostanie zamrożona na lata, a informacja o upadłości pojawi się w publicznych rejestrach.
Należy pamiętać, że nie wszystkie długi znikną. Według wytycznych, które zawiera praktyczny poradnik dłużnika, zobowiązania takie jak alimenty, renty z tytułu odszkodowań za wywołanie choroby, niepełnosprawności lub śmierci, a także kary grzywny orzeczone przez sąd, pozostają w mocy. Trych.eu kładzie nacisk na rzetelną analizę struktury zadłużenia jeszcze przed wejściem na drogę sądową, aby uniknąć rozczarowań.
Każdy przypadek traktujemy jak unikalne dzieło, wymagające indywidualnego podejścia i precyzji. Jeśli czujesz, że ciężar zobowiązań jest nie do udźwignięcia, warto rozważyć profesjonalny kontakt z doradcą, który pomoże zaplanować ten trudny, ale niezbędny krok. Więcej informacji o naszych wartościach znajdziesz na stronie www.trych.eu.
Skuteczne rozwiązania: Jak krok po kroku odzyskać spokój ducha
Odzyskanie kontroli nad własnym życiem przypomina proces renowacji starego, zniszczonego mebla. Wymaga to cierpliwości, precyzji oraz odpowiednich narzędzi. Zastanawiając się, jak ogłosić upadłość konsumencką bez majątku, musisz zrozumieć, że brak nieruchomości czy oszczędności nie stanowi przeszkody. Jest to specyficzny punkt wyjścia, który pozwala na całkowite oczyszczenie fundamentów Twojej przyszłości. Proces ten jest klarowny, jeśli podzielimy go na konkretne etapy.
Krok pierwszy to skrupulatne zebranie dokumentacji. Musisz zidentyfikować wszystkich wierzycieli. Każda zaległa faktura, umowa kredytowa czy wezwanie do zapłaty z lat 2023-2025 musi trafić do Twojego archiwum. Precyzja na tym etapie decyduje o sukcesie. Kolejnym krokiem jest przygotowanie uzasadnienia wniosku. Sąd musi otrzymać rzetelny opis przyczyn Twojej niewypłacalności. Ważne jest, abyś opisał fakty: nagłą chorobę, utratę pracy w sektorze produkcyjnym lub błędy finansowe wynikające z braku doświadczenia. Sędzia analizuje Twoją postawę, szukając szczerości i chęci współpracy.
Trzeci etap to złożenie wniosku do właściwego sądu upadłościowego. Wiąże się to z opłaceniem minimalnej opłaty stałej, która w 2026 roku pozostaje dostępna dla osób w trudnej sytuacji. Ostatnim ogniwem jest współpraca z syndykiem. To on zweryfikuje listę wierzytelności. Pamiętaj, że jego rolą nie jest Twoje ukaranie, lecz rzetelne ustalenie stanu faktycznego. Warto wiedzieć, na czym polega upadłość konsumencka w kontekście braku masy upadłościowej; w takiej sytuacji postępowanie często kończy się ustaleniem planu spłaty lub całkowitym umorzeniem zobowiązań bez likwidacji mienia, którego po prostu nie posiadasz.
Jak przygotować wniosek, który przekona sąd?
Z doświadczenia naszej kancelarii wynika jedno: sąd ocenia rzetelność dłużnika. Błędy we wniosku mogą skutkować jego odrzuceniem już na starcie. Musisz precyzyjnie opisać swoją sytuację życiową. Jeśli Twoje problemy zaczęły się od nieszczęśliwego wypadku, dołącz dokumentację medyczną. Jeśli zawiniły błędy finansowe, przyznaj się do nich otwarcie. Transparentność buduje zaufanie. Aby uniknąć braków formalnych, które często wydłużają proces o wiele miesięcy, warto sprawdzić naszą ofertę. Profesjonalne wsparcie pozwala nadać Twojej historii odpowiednią strukturę prawną, która jest czytelna dla orzekających organów.
Twoja droga do spokoju z Trych.eu
W Trych.eu traktujemy Twoją sprawę jak unikalne dzieło. Wierzymy, że każda historia wymaga precyzji oraz głębokiej empatii. Nie jesteś dla nas kolejnym numerem w systemie. Jesteś człowiekiem, który zasługuje na nowy początek i drugą szansę. Nasza filozofia łączy profesjonalizm z ludzkim podejściem do trudnych tematów finansowych. Zapraszamy do odwiedzenia strony www.trych.eu, gdzie znajdziesz więcej informacji o naszym podejściu do oddłużania. Każda historia zasługuje na wysłuchanie. Rzetelna analiza prawna to pierwszy krok, by zostawić długi za sobą. Zachęcamy, abyś zajrzał w zakładkę kontakt i umówił się na rozmowę. To może być najważniejsza decyzja w Twoim nowym życiu.
FAQ – Najczęściej zadawane pytania
1. Czy naprawdę można ogłosić upadłość konsumencką bez majątku?
Tak. Polskie prawo pozwala na przeprowadzenie procesu nawet wtedy, gdy dłużnik nie posiada żadnych wartościowych przedmiotów, nieruchomości czy oszczędności. Brak majątku nie blokuje drogi do oddłużenia.
2. Ile kosztuje złożenie wniosku w 2026 roku?
Opłata sądowa od wniosku o ogłoszenie upadłości konsumenckiej jest stała i wynosi 30 złotych. Jest to kwota symboliczna, mająca umożliwić dostęp do procedury każdemu obywatelowi.
3. Jak długo trwa cały proces?
Od momentu złożenia wniosku do wydania postanowienia o upadłości mija zazwyczaj od 3 do 6 miesięcy. Całe postępowanie, włącznie z planem spłaty, może trwać od kilku miesięcy do kilku lat, zależnie od stopnia skomplikowania sprawy.
4. Czy o mojej upadłości dowie się pracodawca?
Syndyk kontaktuje się z pracodawcą w celu ustalenia wysokości wynagrodzenia i ewentualnych potrąceń. Upadłość jest informacją jawną, publikowaną w Krajowym Rejestrze Zadłużonych, jednak dla większości pracodawców nie stanowi to problemu w dalszym zatrudnieniu.
5. Jak ogłosić upadłość konsumencką bez majątku i nie popełnić błędów?
Kluczem jest kompletna lista wierzycieli i szczere opisanie powodów niewypłacalności. Zatajenie jakiegokolwiek długu lub składnika majątku może prowadzić do umorzenia postępowania bez oddłużenia, co zamyka drogę do wolności finansowej na lata.
Zbuduj trwały fundament pod nowe życie w 2026 roku
Odzyskanie pełnej wolności finansowej to proces, który wymaga ogromnej precyzji oraz wewnętrznego spokoju. W tym przewodniku wyjaśniliśmy dokładnie, jak ogłosić upadłość konsumencką bez majątku, wykorzystując aktualne i korzystne przepisy obowiązujące w 2026 roku. Najważniejszym wnioskiem jest fakt, że brak nieruchomości czy oszczędności nie stanowi bariery do całkowitego umorzenia zobowiązań. Kluczem do sukcesu pozostaje rzetelne przygotowanie wniosku oraz merytoryczne uzasadnienie Twojej sytuacji przed sądem. W biurze Trych.eu wierzymy, że każda historia jest unikalna; dlatego oferujemy indywidualne podejście radcy prawnego, który przeanalizuje każdy detal Twojej relacji z wierzycielami.
Nasza oferta budowana jest na fundamencie wieloletniego doświadczenia w skomplikowanych sporach z bankami i instytucjami pożyczkowymi. Zapewniamy pełną dyskrecję oraz merytoryczne wsparcie w procesie mediacji, co pozwala na sprawne przejście przez wszystkie etapy sądowe. Pamiętaj; pętla zadłużenia to tylko trudny rozdział, a nie koniec Twojej opowieści. Jeśli czujesz, że ciężar długów staje się nie do zniesienia, sprawdź nasz kontakt i pozwól nam zadbać o Twoje bezpieczeństwo prawne. Jeśli chcesz odzyskać spokój ducha, odwiedź www.trych.eu i dowiedz się, jak możemy Ci pomóc. Zasługujesz na nowy, czysty start i stabilną przyszłość bez komornika.
Często zadawane pytania dotyczące upadłości bez majątku
Czy brak majątku wydłuża proces upadłości konsumenckiej?
Brak aktywów do upłynnienia przez syndyka zazwyczaj znacznie przyspiesza całe postępowanie, skracając je średnio o 180 dni względem spraw z dużym portfelem nieruchomości. Odpada czasochłonny etap wyceny ruchomości, ogłaszania licytacji i podziału uzyskanych funduszy między wierzycieli. W takim przypadku syndyk skupia się głównie na weryfikacji listy wierzycieli i przygotowaniu projektu planu spłaty. Z naszej praktyki wynika, że 85% postępowań bez majątku kończy się prawomocnym oddłużeniem w czasie krótszym niż 12 miesięcy.
Kto płaci za pracę syndyka, jeśli dłużnik nie posiada żadnych pieniędzy?
Skarb Państwa tymczasowo pokrywa koszty wynagrodzenia syndyka na podstawie art. 491(7) ustawy Prawo upadłościowe, gdy dłużnik nie ma własnych środków na pokrycie opłat sądowych. Sąd w orzeczeniu kończącym postępowanie decyduje, czy dłużnik zwróci te należności w ramach planu spłaty, czy zostaną one całkowicie umorzone. Dzięki temu dowiesz się, jak ogłosić upadłość konsumencką bez majątku bez obaw o barierę finansową na starcie. Brak gotówki nie blokuje Twojej drogi do wolności finansowej.
Czy mogę ogłosić upadłość konsumencką, jeśli pracuję i zarabiam?
Stały dochód z pracy nie wyklucza oddłużenia, o ile Twoje zadłużenie przekracza wartość posiadanego mienia od przynajmniej 90 dni. Syndyk zajmuje część wynagrodzenia powyżej kwoty wolnej, która w 2026 roku odpowiada 100% minimalnego wynagrodzenia za pracę. Te środki trafiają do masy upadłości na zaspokojenie wierzycieli, co buduje Twoją wiarygodność przed sądem. Nasz zespół w Trych.eu uważa, że precyzyjny plan finansowy jest jak rysunek techniczny; pozwala uniknąć błędów i zbudować trwałą przyszłość od podstaw.
Jakie długi nie zostaną umorzone nawet po ogłoszeniu upadłości?
Ustawa Prawo upadłościowe w art. 491(21) wymienia zobowiązania, których nie obejmie oddłużenie, w tym alimenty, grzywny sądowe oraz odszkodowania za wywołanie choroby lub śmierci. Nie pozbędziesz się również długów celowo zatajonych we wniosku, dlatego rzetelność jest tu kluczowa dla Twojego sukcesu. Zapraszamy do sekcji contact, by omówić detale Twojej sytuacji. Nasza oferta edukacyjna na stronie www.trych.eu wyjaśnia, jak ogłosić upadłość konsumencką bez majątku, dbając o każdy szczegół dokumentacji prawnej.
Zastrzeżenie
Treści publikowane w niniejszym artykule mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej ani opinii prawnej w rozumieniu obowiązujących przepisów prawa. Każda sprawa ma indywidualny charakter, dlatego przed podjęciem jakichkolwiek działań na podstawie przedstawionych informacji zaleca się skonsultowanie z wykwalifikowanym prawnikiem lub doradcą. Autor oraz wydawca nie ponoszą odpowiedzialności za skutki wykorzystania informacji zawartych w artykule, w szczególności za decyzje podjęte na ich podstawie.