

Artykuł autorstwa
Monika Trych Radca Prawny
Jestem radcą prawnym oraz certyfikowanym mediatorem sądowym. Od 2013 roku prowadzę własną kancelarię prawną, w ramach której wspieram przedsiębiorców oraz klientów indywidualnych w rozwiązywaniu sporów prawnych. Szczególne miejsce w mojej praktyce zajmują mediacje oraz prawo cywilne.
Czy zastanawiałeś się kiedyś, czy Twoja umowa leasingowa jest solidnym fundamentem Twojej firmy, czy jedynie kruchą konstrukcją pełną ukrytych wad? Dla wielu przedsiębiorców moment bolesnego odkrycia, że ich kontrakt zawiera pułapki , przychodzi dopiero w chwili nagłego kryzysu finansowego. Moja kancelaria na co dzień wspiera właścicieli firm w przywracaniu równowagi tam, gdzie asymetria sił korporacji finansowej zaczęła bezpośrednio zagrażać ich wieloletniemu dorobkowi.
W poniższym tekście poznasz najczęstsze ukryte zapisy w leasingu oraz konkretne strategie prawne, które pozwolą Ci uniknąć strat i wygrać spór z finansującym . Dowiesz się, jak zidentyfikować ryzykowne klauzule w OWUL, odzyskać środki z niesłusznie naliczonych kar oraz skutecznie obronić się przed bezzasadnym rozwiązaniem umowy. Przeprowadzę Cię przez proces ochrony Twoich interesów zamieniając Twoje obawy w stabilny i przewidywalny spokój.
Najważniejsze Wnioski
- Dowiesz się, jak identyfikować asymetrię informacyjną oraz ukryte zapisy w załącznikach OWUL, które mogą zagrażać płynności finansowej Twojej firmy.
- Poznasz konkretne strategie prawne i pułapki w umowach leasingowych oraz jak się bronić przed niekorzystnym rozliczeniem po szkodzie całkowitej.
- Zrozumiesz różnice między cesją, rezygnacją a restrukturyzacją zadłużenia, co pozwoli Ci wybrać najbezpieczniejszą drogę wyjścia z trudnej umowy.
- Odkryjesz, dlaczego precyzyjna analiza matematyczno-prawna jest kluczem do skutecznej obrony przed windykacją i wpisami do rejestrów dłużników.
- Nauczysz się, jak przeprowadzić proces odzyskiwania niesłusznie naliczonych kar umownych, wykorzystując mediacje i narzędzia prawa cywilnego.
Spis Treści
Pułapki w umowach leasingowych: Dlaczego Twoja umowa może być ryzykowna?
Możliwości manewru i ryzyka: Co możesz stracić, a co zyskać?
Pułapki w umowach leasingowych: Dlaczego Twoja umowa może być ryzykowna?
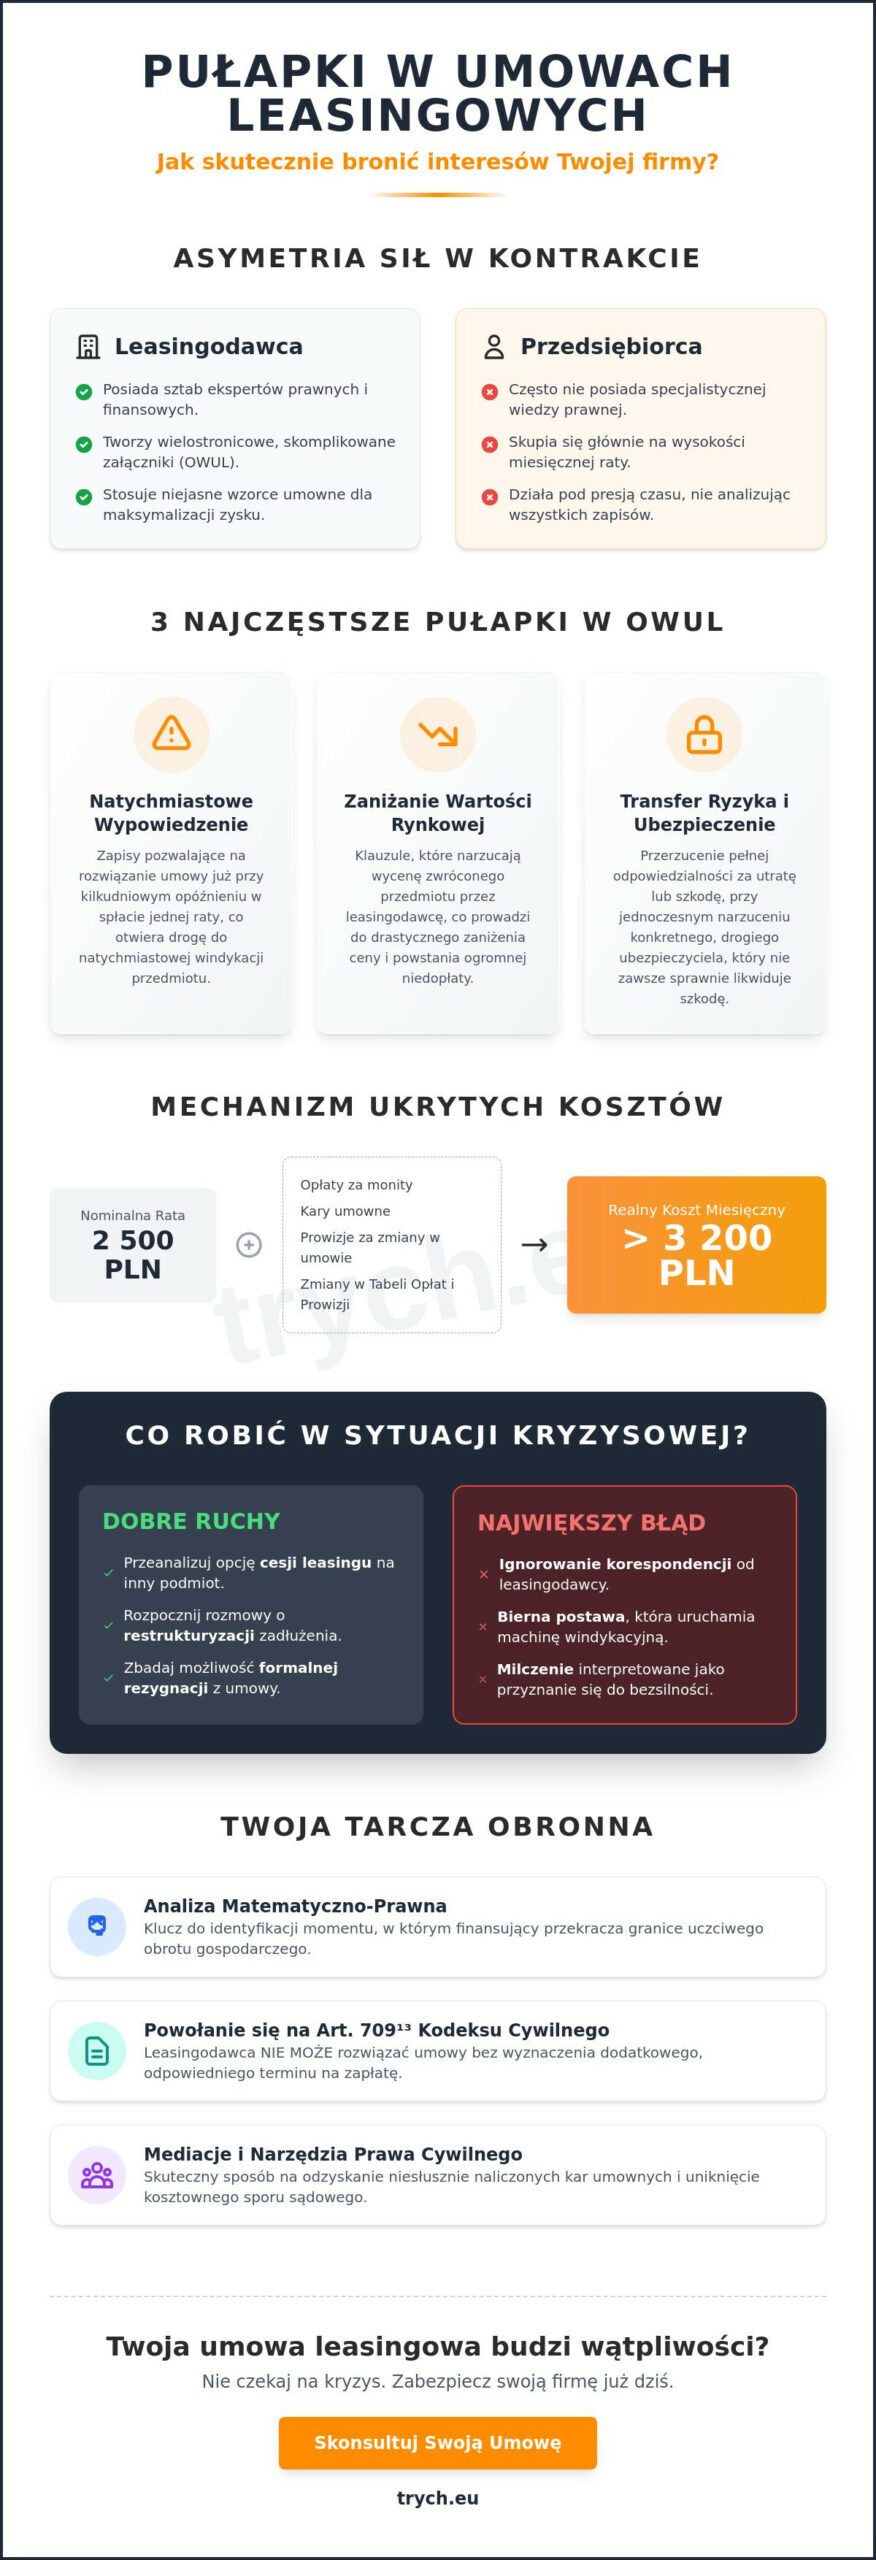
W świecie finansów umowa leasingowa często jawi się jako eleganckie narzędzie wspierające rozwój. Jednak pod warstwą obietnic kryje się głęboka asymetria informacyjna. Finansujący, dysponując sztabem ekspertów, tworzy wielostronicowe załączniki OWUL (Ogólne Warunki Umowy Leasingu), których lektura przypomina przedzieranie się przez gęsty, nieprzenikniony las. Zrozumienie, jakie są realne pułapki w umowach leasingowych oraz jak się bronić przed ich skutkami, to fundament bezpieczeństwa Twojej firmy. Leasingodawcy celowo stosują niejasne wzorce umowne; pozwala im to na maksymalizację zysku w sytuacjach niestandardowych, takich jak opóźnienie w płatności czy konieczność wcześniejszego rozliczenia kontraktu.
Prawdziwa cena leasingu nie kryje się w racie, ale w sposobie rozliczenia umowy po jej przedwczesnym zakończeniu. Analiza punktów zapalnych pokazuje, że instytucje finansowe często wprowadzają drakońskie opłaty za monity oraz kary umowne, które nie mają żadnego uzasadnienia w realnych kosztach obsługi. Jednostronne zmiany Tabeli Opłat i Prowizji (TOiP) bez realnej możliwości sprzeciwu to kolejny mechanizm, który po cichu drenuje portfel przedsiębiorcy. Większość właścicieli firm skupia się na koszcie pieniądza, zapominając, że definicja leasingu obejmuje znacznie szerszy zakres ryzyk prawnych niż tylko proste używanie przedmiotu.
Najczęstsze pułapki w OWUL, które musisz znać
Natychmiastowe wypowiedzenie: Zapisy pozwalające na rozwiązanie umowy z winy leasingobiorcy już przy minimalnym, kilkudniowym opóźnieniu w spłacie jednej raty, co otwiera drogę do windykacji przedmiotu.
Zaniżanie wartości rynkowej: Klauzule dotyczące wyceny przedmiotu po jego zwrocie często opierają się na wewnętrznych systemach leasingodawcy, co prowadzi do drastycznego zaniżenia ceny i powstania ogromnej niedopłaty po stronie klienta.
Transfer ryzyka: Przerzucanie na Ciebie pełnej odpowiedzialności za utratę lub uszkodzenie rzeczy, przy jednoczesnym narzucaniu konkretnego, drogiego ubezpieczyciela, który nie zawsze gwarantuje sprawne rozliczenie szkody.
Mechanizm działania pułapek finansowych
Drobny druk w umowie ma bezpośredni wpływ na realną roczną stopę oprocentowania. Ukryte prowizje za zgodę na podnajem, wyjazd za granicę czy zmianę harmonogramu potrafią podnieść koszt finansowania o kilka punktów procentowych w skali roku. Jeśli czujesz, że Twoja umowa przestała być partnerska, warto sprawdzić, jak wygląda moja praktyka prawna w zakresie sporów z instytucjami finansowymi. Precyzyjna analiza matematyczna kosztów pozwala zidentyfikować moment, w którym finansujący przekracza granice uczciwego obrotu gospodarczego.
Możliwości manewru i ryzyka: Co możesz stracić, a co zyskać?
Gdy płynność finansowa Twojego przedsiębiorstwa zostaje wystawiona na próbę, umowa leasingowa nie musi stać się ciężarem, który pociągnie Twój biznes na dno. Istnieje kilka dróg wyjścia, takich jak cesja leasingu na inny podmiot, restrukturyzacja zadłużenia czy formalna rezygnacja z umowy. Każda z tych opcji wymaga jednak chirurgicznej precyzji w działaniu. Największym błędem jest ignorowanie korespondencji od leasingodawcy po wystąpieniu pierwszego problemu z płatnością. Milczenie bywa interpretowane jako przyznanie się do bezsilności, co natychmiast uruchamia bezduszną machinę windykacyjną i grozi wpisem do rejestrów dłużników.
Bierna postawa w obliczu kryzysu kosztuje znacznie więcej niż rzetelna opinia prawna. Zrozumienie, jakie są realne pułapki w umowach leasingowych jak się bronić przed agresywnymi działaniami finansującego, pozwala odzyskać kontrolę nad sytuacją. Zamiast czekać na wypowiedzenie kontraktu, warto przeanalizować zapisy OWUL pod kątem ich zgodności z zasadami współżycia społecznego. Jeśli czujesz, że tracisz grunt pod nogami, warto porozmawiać o dostępnych rozwiązaniach, zanim sprawa trafi na drogę sądową.
Ryzyko wypowiedzenia umowy i jego skutki prawne
Zgodnie z art. 709 Kodeksu cywilnego, leasingodawca nie może rozwiązać umowy ze skutkiem natychmiastowym bez wyznaczenia dodatkowego, odpowiedniego terminu na zapłatę zaległości. To kluczowy bezpiecznik prawny, o którym banki często zapominają. Jeśli pominiesz ten etap, zwrot przedmiotu może zakończyć się wystawieniem gigantycznej faktury rozliczeniowej, opartej na drastycznie zaniżonej wycenie.
Szansa na odzyskanie nadpłaconych środków
Wielu przedsiębiorców nie zdaje sobie sprawy, że rozliczenie wygaśnięcia leasingu bywa niezgodne z prawem i nosi znamiona nadużycia prawa podmiotowego. Możesz skutecznie kwestionować wyceny rzeczoznawców współpracujących z finansującym, jeśli są one rażąco niskie w stosunku do realiów rynkowych . Walka o sprawiedliwe rozliczenie to proces wymagający cierpliwości, ale dający realną szansę na odzyskanie pieniędzy, które niesłusznie zatrzymała instytucja finansowa.
Skuteczne rozwiązania i obrona: Jak wyjść z impasu?
Wyjście z impasu w relacji z wielką instytucją finansową wymaga czegoś więcej niż tylko znajomości przepisów; to sztuka dostrzegania detali tam, gdzie inni widzą tylko masową procedurę. Skuteczna obrona przed leasingodawcą zaczyna się od precyzyjnej analizy matematyczno-prawnej rozliczenia umowy. W 2026 roku, przy WIBOR 1M na poziomie 3,81 procent, każda złotówka odzyskana z niesłusznie naliczonych odsetek czy kar umownych realnie wpływa na rentowność Twojego biznesu. Znając pułapki oraz jak się bronić przed nadużyciami, przestajesz być petentem, a stajesz się partnerem w trudnej rozmowie. Wierzę że każdy kontrakt, można ukształtować na nowo, jeśli tylko posiada się odpowiednią wiedzę i determinację.
Mediacje jako droga do porozumienia
Firmy leasingowe często unikają otwartych konfrontacji, gdy po drugiej stronie staje profesjonalista potrafiący obnażyć brak proporcjonalności w ich roszczeniach. Mediacja to nie tylko oszczędność czasu, ale przede wszystkim szansa na wynegocjowanie umorzenia części długu lub rozłożenia go na realne raty, dostosowane do aktualnej kondycji firmy. W dobie dynamicznego wzrostu rynku leasingowego, który w pierwszym kwartale 2026 roku osiągnął wartość 29,2 miliarda PLN, instytucje wolą polubowne zakończenie sporu niż wieloletnie procesy. Więcej o tym, jak przebiegają takie rozmowy, dowiesz się w sekcji mediacje na naszej stronie.
Strategia procesowa: Walka w sądzie
Jeśli droga polubowna zawiedzie, niezbędna jest twarda strategia procesowa oparta na trzech filarach. Pierwszym jest zabezpieczenie dowodów, w tym pełnej korespondencji i potwierdzeń przelewów. Drugi filar to podniesienie zarzutu braku skuteczności wypowiedzenia umowy, co często wynika z niedopełnienia przez bank obowiązków z artykułu 709 Kodeksu cywilnego. Trzeci krok polega na kwestionowaniu wysokości roszczenia, szczególnie w zakresie zawyżonych kosztów windykacji i zaniżonych wycen przedmiotu. To moment, w którym warto sprawdzić, jaka jest oferta wsparcia w sporach bankowych. Jeśli Twoja umowa zawiera niekorzystne zapisy, nie czekaj na komornika. Profesjonalny kontakt z radcą prawnym to pierwszy krok do spokoju i odzyskania kontroli nad przyszłością firmy. Pełne informacje o moich działaniach znajdziesz pod adresem www.trych.eu.
Zadbaj o bezpieczną przyszłość swojego biznesu już dziś
Pamiętaj, że w starciu z wielką korporacją finansową Twoim najsilniejszym narzędziem jest rzetelna wiedza i merytoryczne przygotowanie. Przepisy oraz aktualna linia orzecznicza dają realne szanse na sprawiedliwe rozliczenie kontraktu, nawet jeśli początkowo sytuacja wydawała się bez wyjścia.
Moja kancelaria specjalizuje się w reprezentacji przedsiębiorców w sporach z bankami i leasingodawcami na terenie całego kraju. Moje indywidualne podejście opiera się na precyzyjnej analizie każdego zapisu OWUL, co pozwala mi tworzyć skuteczne strategie procesowe i negocjacyjne. Każda sprawa jest dla mnie jak unikatowe dzieło, wymagające najwyższej staranności i pasji w dążeniu do sprawiedliwości.
Potrzebujesz wsparcia w sporze z finansującym? Skonsultuj swoją sprawę i przekonaj się, że profesjonalna pomoc prawna to najlepsza inwestycja w stabilność Twojego biznesu. Razem zadbamy o to, by Twoja firma mogła dalej rozwijać się na zdrowych i przejrzystych zasadach.
Często Zadawane Pytania
Czy firma leasingowa może wypowiedzieć umowę z dnia na dzień?
Nie, firma leasingowa nie ma prawa wypowiedzieć umowy ze skutkiem natychmiastowym bez uprzedniego wyznaczenia dodatkowego terminu na zapłatę zaległości. Zgodnie z przepisami Kodeksu cywilnego, finansujący musi wezwać Cię do uregulowania długu na piśmie, dając realną szansę na spłatę. Dopiero po bezskutecznym upływie tego czasu wypowiedzenie może stać się prawnie wiążące. Jeśli Twoja umowa została rozwiązana nagle, bez zachowania tej procedury, masz solidne podstawy do podważenia skuteczności takiego działania przed sądem.
Co zrobić, gdy wycena przedmiotu leasingu po zwrocie jest rażąco niska?
Powinieneś niezwłocznie zakwestionować otrzymaną wycenę i przedstawić kontropinię przygotowaną przez niezależnego rzeczoznawcę majątkowego. Leasingodawcy często opierają swoje rozliczenia na wewnętrznych arkuszach kalkulacyjnych, które drastycznie zaniżają wartość rynkową przedmiotu . Profesjonalna ekspertyza to najskuteczniejszy sposób, by uniknąć niesprawiedliwej faktury rozliczeniowej po zwrocie pojazdu lub maszyny. Wiedza o tym, jakie są pułapki w umowach leasingowych oraz jak się bronić przed manipulacją cenami, pozwala chronić kapitał wypracowany latami.
Jak bronić się przed karami umownymi za monity i wezwania do zapłaty?
Możesz domagać się znacznego obniżenia kar umownych poprzez wykazanie ich rażącego wygórowania w stosunku do rzeczywistych nakładów pracy banku. Opłaty za automatyczne monity czy wezwania do zapłaty często nie znajdują uzasadnienia w realnych kosztach obsługi długu i naruszają zasady uczciwego obrotu. W procesie sądowym warto skorzystać z narzędzia, jakim jest miarkowanie kary umownej. Precyzyjna analiza matematyczna dokumentów pozwala udowodnić, że naliczone kwoty mają charakter czysto represyjny, co jest niedopuszczalne w świetle prawa cywilnego.
Czy mediacje z leasingodawcą mają sens, gdy sprawa trafiła do windykacji?
Tak, mediacje z leasingodawcą mają sens nawet wtedy, gdy sprawa trafiła już do windykacji lub na drogę sądową. Instytucje finansowe zazwyczaj preferują pewne i szybkie odzyskanie części kapitału zamiast wieloletniej batalii o niepewnym rezultacie. Profesjonalnie poprowadzone rozmowy ugodowe mogą doprowadzić do wstrzymania egzekucji i rozłożenia długu na raty, które nie zniszczą Twojego biznesu. To często ostatnia szansa na wypracowanie kompromisu, który pozwoli zachować przedmiot leasingu i kontynuować działalność gospodarczą bez paraliżującego stresu.
Zastrzeżenie prawne
Treści publikowane w niniejszym artykule mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej ani opinii prawnej w rozumieniu obowiązujących przepisów prawa. Każda sprawa ma indywidualny charakter, dlatego przed podjęciem jakichkolwiek działań na podstawie przedstawionych informacji zaleca się skonsultowanie z wykwalifikowanym prawnikiem lub doradcą. Autor oraz wydawca nie ponoszą odpowiedzialności za skutki wykorzystania informacji zawartych w artykule, w szczególności za decyzje podjęte na ich podstawie.