

Artykuł autorstwa
Monika Trych Radca Prawny
Jestem radcą prawnym oraz certyfikowanym mediatorem sądowym. Od 2013 roku prowadzę własną kancelarię prawną, w ramach której wspieram przedsiębiorców oraz klientów indywidualnych w rozwiązywaniu sporów prawnych. Szczególne miejsce w mojej praktyce zajmują mediacje oraz prawo cywilne.
Czy wyobrażasz sobie poranek, w którym telefon od windykatora nie przerywa Twojej kawy? Dla wielu moich klientów, którzy w ubiegłym roku odzyskali spokój, ten scenariusz stał się nową rzeczywistością, a opracowana przeze mnie strategia upadłość konsumencka 2026 stanowi klucz do odzyskania kontroli nad własnym losem. Wiem, że czujesz ogromne przytłoczenie i masz wrażenie, że pętla długów zaciska się coraz mocniej. To naturalne, że boisz się o przyszłość swoich bliskich i bezpieczeństwo domowego ogniska.
Każdego dnia obserwuję, jak rzetelnie przeprowadzone oddłużenie przywraca ludziom nadzieję i uśmiech. Obiecuję Ci, że ten kompleksowy przewodnik pomoże Ci zatrzymać uciążliwe egzekucje komornicze oraz wyznaczy jasną ścieżkę do umorzenia zobowiązań. Dowiesz się, jak przygotować wniosek do sądu i jakie kroki podjąć, by trwale odbudować swoją płynność finansową. Przeczytasz tu o konkretnych procedurach oraz terminach, które przybliżą Cię do upragnionego celu. Jeśli po lekturze pojawią się pytania, bezpośredni kontakt z moją kancelarią ułatwi Ci podjęcie ostatecznej decyzji o zmianie życia.
Najważniejsze Wnioski
Dowiesz się, dlaczego upadłość to nie porażka, lecz Twoje ustawowe prawo do nowego początku i szansa na odzyskanie utraconego spokoju.
Poznasz proces Upadłość konsumencka 2026. w tym techniczne wymogi systemu KRZ oraz znaczenie pełnej transparentności podczas przygotowywania wniosku.
Odkryjesz, jak rzetelna analiza sytuacji finansowej pozwala bezpiecznie przejść przez procedurę oddłużenia i skutecznie zbudować fundament pod nową, stabilną rzeczywistość.
Zrozumiesz, jak odzyskać pewność siebie po ogłoszeniu upadłości i wdrożyć zasady higieny finansowej, które trwale zabezpieczą Twój domowy budżet przed spiralą zadłużenia.
Przekonasz się, że z odpowiednim wsparciem merytorycznym wyjście z długów staje się przewidywalną drogą do odzyskania wolności osobistej i finansowej.
Spis Treści
Zrozumienie upadłości konsumenckiej w 2026 roku: Nowy początek zamiast porażki
Procedura upadłościowa krok po kroku: Jak bezpiecznie przejść przez proces oddłużenia?
Życie po ogłoszeniu upadłości: Budowanie stabilizacji i rola profesjonalnego wsparcia
Zrozumienie upadłości konsumenckiej w 2026 roku: Nowy początek zamiast porażki
Upadłość to nie wyrok. To ustawowe prawo do błędu. W realiach 2026 roku, gdy koszty życia i dynamika rynkowa potrafią zaskoczyć nawet najbardziej zapobiegliwe osoby, prawo oferuje bezpieczny mechanizm naprawczy. Czym jest upadłość konsumencka w swojej istocie? To proces, który pozwala na rzetelne rozliczenie się z przeszłością i odzyskanie stabilności finansowej. Niewypłacalność w 2026 roku często wynika z czynników obiektywnych. Podwyżki stóp procentowych, inflacja czy nagłe zdarzenia losowe to fundamenty dzisiejszych problemów finansowych wielu Polaków.
Mit o "śmierci cywilnej" dłużnika dawno odszedł do lamusa. Dzisiejsze przepisy kładą ogromny nacisk na ochronę godności człowieka. Moim zadaniem jako radcy prawnego jest przeprowadzenie Cię przez ten proces tak, abyś zamiast ciężaru długów poczuł ulgę i nadzieję. System prawny w Polsce ewoluował, by wspierać tych, którzy mimo szczerych chęci nie są w stanie udźwignąć narastających zobowiązań.
Kto może ogłosić upadłość konsumencką?
Z tej drogi mogą skorzystać osoby fizyczne, które nie prowadzą działalności gospodarczej. Jeśli jednak byłeś przedsiębiorcą i zamknąłeś firmę, również masz prawo złożyć wniosek jako konsument. Kluczowym warunkiem jest stan niewypłacalności. Oznacza on sytuację, w której Twój majątek i dochody nie pozwalają na regulowanie wymagalnych zobowiązań pieniężnych od co najmniej 3 miesięcy. Sąd zawsze ocenia rzetelność dłużnika. Przed startem warto dokładnie przeanalizować historię swoich finansów. Upadłość konsumencka staje się faktem, gdy rzetelnie przygotujemy dokumentację, wykazując, że Twoja sytuacja nie wynika z celowego działania na szkodę wierzycieli. Każda historia jest inna, dlatego indywidualne podejście do dokumentowania przyczyn zadłużenia decyduje o sukcesie w sądzie.
Dlaczego warto działać właśnie teraz?
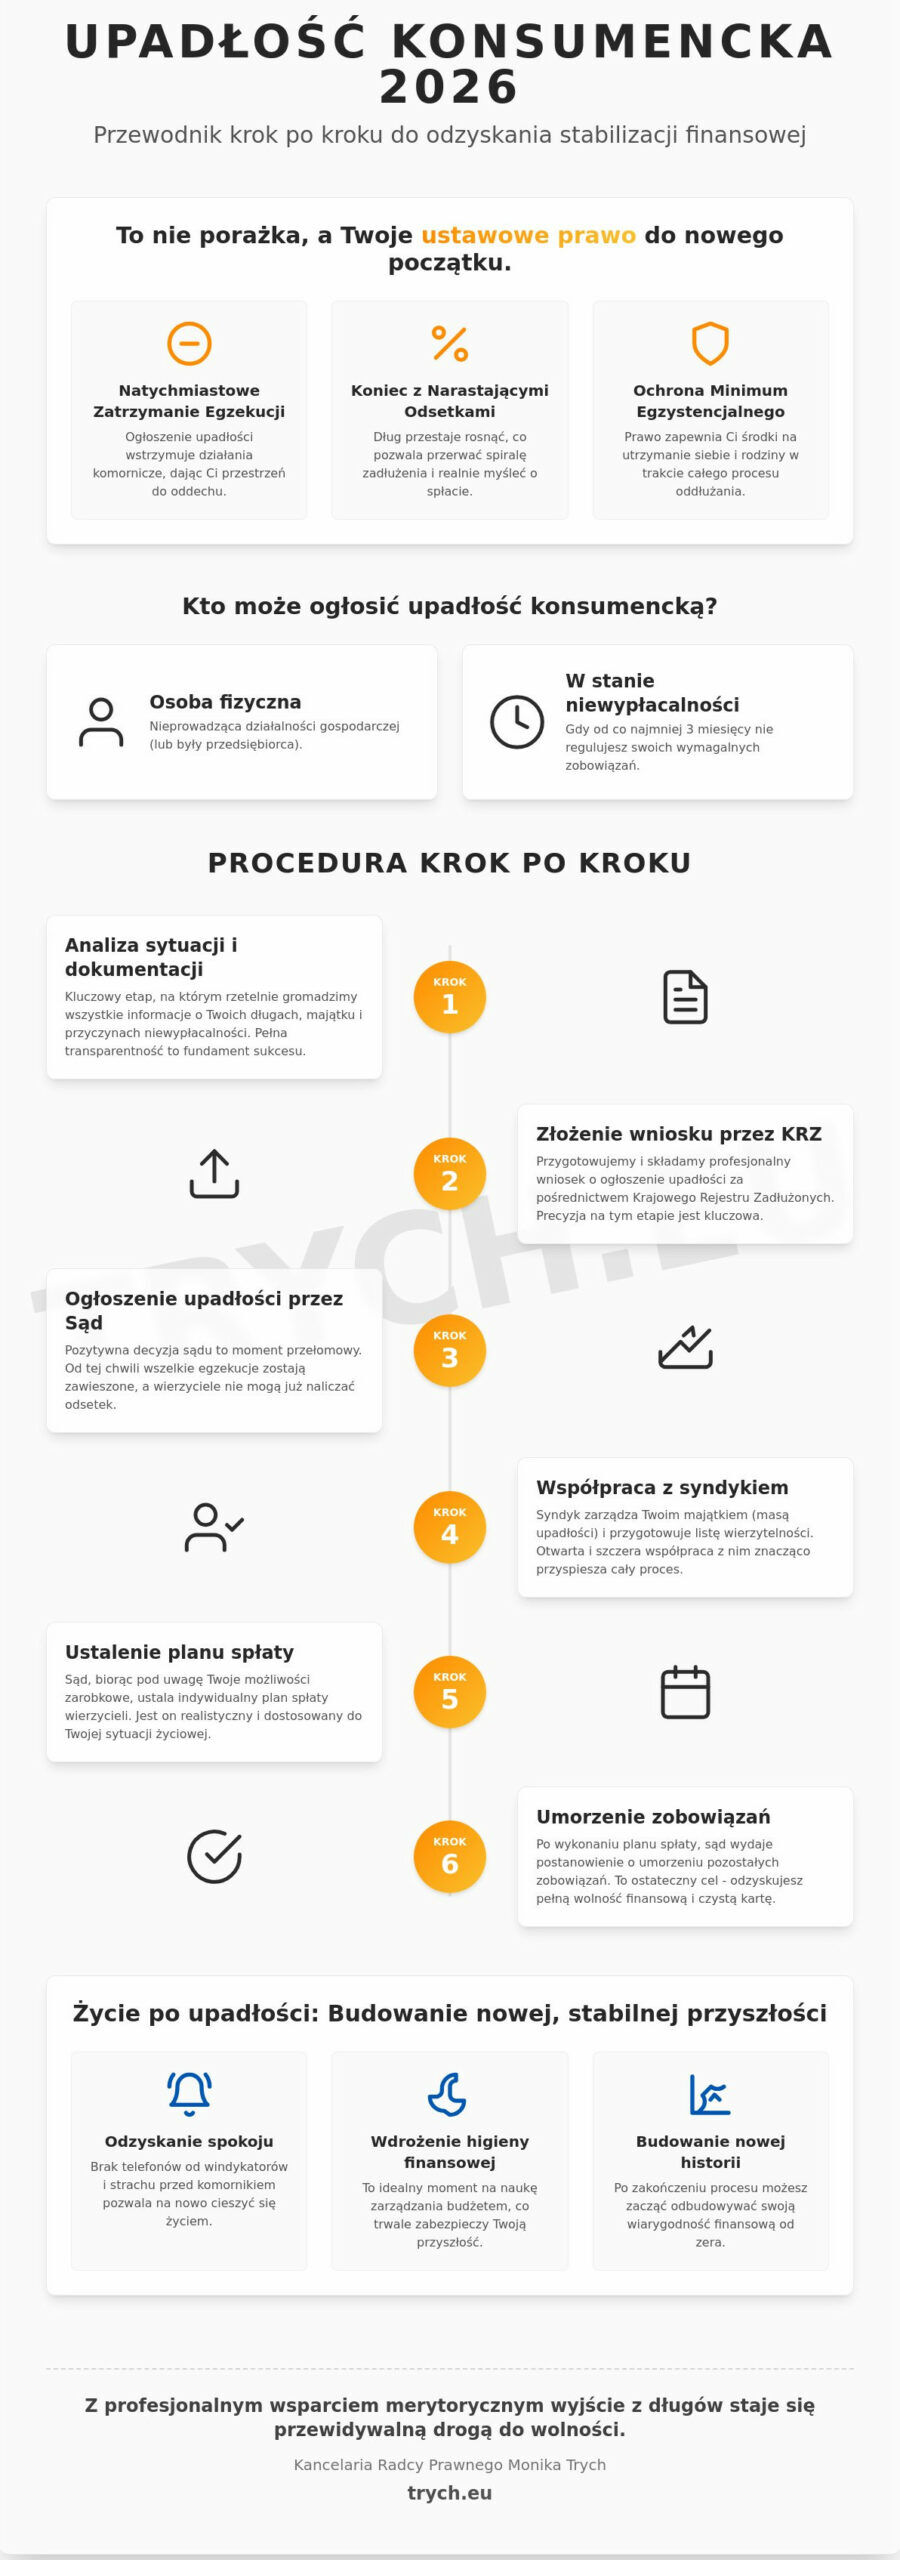
Zwlekanie z decyzją często pogłębia kryzys. Ogłoszenie upadłości natychmiast wstrzymuje wszelkie egzekucje komornicze. To daje niezbędną przestrzeń do oddechu i zaplanowania przyszłości bez strachu przed kolejnym pismem z sądu. Jedną z najważniejszych korzyści jest zasada "odsetki stop". Od momentu ogłoszenia upadłości dług przestaje narastać. Przerywa to zabójczą spiralę zadłużenia, która często uniemożliwia wyjście na prostą. Nasza praktyka w sprawach cywilnych pokazuje, że im szybciej podejmiesz kroki prawne, tym łatwiej wypracować korzystny plan spłaty. Prawo chroni Twoje minimum egzystencjalne. Zapewnia środki na utrzymanie Ciebie oraz Twojej rodziny, co jest priorytetem w całym procesie oddłużania Działaj świadomie. Czas gra na Twoją korzyść, jeśli tylko pozwolisz sobie pomóc.
Procedura upadłościowa krok po kroku: Jak bezpiecznie przejść przez proces oddłużenia?
Upadłość konsumencka to proces, który zaczyna się od głębokiej analizy Twojej historii finansowej. Musisz wiedzieć, że szczerość wobec prawnika jest fundamentem, na którym budujemy Twoje bezpieczeństwo. Ukrycie choćby jednego wierzyciela lub składnika majątku może skutkować oddaleniem wniosku. W mojej kancelarii każda analiza dokumentów to pierwszy krok do Twojej wolności.
Elektroniczny wniosek o upadłość – co musisz wiedzieć o KRZ?
W 2026 roku Krajowy Rejestr Zadłużonych (KRZ) jest jedyną drogą do złożenia wniosku. To cyfrowe serce polskiego sądownictwa upadłościowego, które wymaga precyzji technicznej. Musisz zgromadzić komplet dokumentów: umowy kredytowe z ostatnich 10 lat, wyciągi z kont, PIT-37 za ostatnie dwa lata oraz aktualny spis majątku, w tym ruchomości o wartości powyżej 10 000 zł. Warto zapoznać się z dokumentem, jakim jest poradnik Ministerstwa Sprawiedliwości, aby uniknąć błędów formalnych. Najczęstsze pomyłki to błędne określenie daty powstania stanu niewypłacalności lub pominięcie wierzytelności spornych, co może opóźnić sprawę o 3 lub 4 miesiące. Nasza praktyka pokazuje, że staranne przygotowanie wniosku skraca czas oczekiwania na postanowienie sądu.
Plan spłaty wierzycieli vs. umorzenie długów
Sąd, analizując Twoją sytuację, bierze pod uwagę Twoje możliwości zarobkowe oraz koszty utrzymania. Jeśli Twoja sytuacja życiowa jest trwale trudna, na przykład z powodu ciężkiej choroby lub całkowitej niezdolności do pracy, sąd może zdecydować o umorzeniu zobowiązań bez ustalania planu spłaty. To najbardziej humanitarny aspekt przepisów. W większości przypadków ustalany jest jednak plan spłaty, który trwa zazwyczaj od 36 do 84 miesięcy. Wysokość raty jest projektowana tak, by dłużnik mógł godnie żyć; oznacza to, że po zapłaceniu raty muszą Ci zostać środki na czynsz, leki, żywność oraz potrzeby osób, które masz na utrzymaniu.
Życie bywa nieprzewidywalne, dlatego prawo przewiduje możliwość modyfikacji planu spłaty. Jeśli stracisz pracę lub Twoje wydatki na leczenie nagle wzrosną, możesz złożyć wniosek o zmianę wysokości rat lub ich zawieszenie. Cała procedura jest zaprojektowana jako podróż do stabilizacji, w której każdy etap ma swój cel. Pamiętaj, że jedyny niezbędny kontakt z sądem odbywa się zazwyczaj na początku, a reszta procesu to konsekwentna realizacja ustalonego planu.
Twoje bezpieczeństwo prawne z Kancelarią Monika Trych
Każda sytuacja życiowa ma swoją unikalną dynamikę, dlatego w mojej kancelarii stawiam na indywidualne podejście do trudnych spraw finansowych. Nie ma dwóch takich samych upadłości, ponieważ każda rodzina ma inne potrzeby i inne priorytety. Zanim podejmiesz decyzję o złożeniu wniosku do sądu, warto sprawdzić, jakie możliwości dają mediacje z wierzycielami. Często pozwalają one na wypracowanie satysfakcjonującego porozumienia bez konieczności przechodzenia przez pełną drogę sądową. Zapraszam do zapoznania się z tym, co przygotowana przez nas oferta proponuje osobom szukającym rzetelnej pomocy prawnej w kryzysie. Jeśli potrzebujesz wsparcia, wejdź na stronę Trych.eu , gdzie znajdziesz formularz ułatwiający nasz pierwszy kontakt.
Zacznij budować swoją przyszłość bez obciążeń już dziś
Upadłość konsumencka to nie koniec drogi, ale realna szansa na odzyskanie spokoju i godnego życia. W 2026 roku przepisy kładą jeszcze większy nacisk na rzetelne oddłużenie osób, które znalazły się w trudnej sytuacji. Kluczem do sukcesu jest zrozumienie skomplikowanych procedur cyfrowych w systemie KRZ oraz precyzyjne przygotowanie wniosku. Jako radca prawny wykorzystuje swoje wieloletnie doświadczenie w sporach z bankami i instytucjami finansowymi, by przeprowadzić Cię przez ten proces z najwyższą starannością. Każda sytuacja prawna przechodzi u mnie indywidualną analizę, co pozwala dopasować strategię do Twoich realnych potrzeb i możliwości.
Najczęściej zadawane pytania dotyczące upadłości konsumenckiej
Czy po ogłoszeniu upadłości konsumenckiej stracę mieszkanie lub dom?
Tak, posiadana nieruchomość zazwyczaj wchodzi w skład masy upadłości i zostaje sprzedana przez syndyka w celu spłaty wierzycieli. Prawo przewiduje jednak wydzielenie specjalnej kwoty na zaspokojenie potrzeb mieszkaniowych upadłego oraz jego rodziny na okres od 12 do 24 miesięcy.
Ile kosztuje przeprowadzenie całej procedury upadłościowej w 2026 roku?
Opłata sądowa od wniosku o ogłoszenie upadłości wynosi obecnie 30 zł i jest to stały koszt urzędowy obowiązujący w sądach w całej Polsce. Pozostałe wydatki, w tym wynagrodzenie syndyka, są pokrywane bezpośrednio z majątku dłużnika w trakcie trwania postępowania. Jeśli dłużnik nie posiada żadnych zasobów, Skarb Państwa tymczasowo finansuje te koszty, a ich spłata następuje zazwyczaj w ramach planu spłaty. Nasza oferta obejmuje precyzyjne przygotowanie wniosku, co pozwala uniknąć dodatkowych opłat wynikających z błędów formalnych.
Czy upadłość konsumencka obejmuje wszystkie rodzaje długów, w tym alimenty?
Upadłość konsumencka nie pozwala na umorzenie zobowiązań o charakterze alimentacyjnym oraz rent z tytułu odszkodowania za uszczerbek na zdrowiu. Procedura ta nie obejmuje również kar grzywny zasądzonych przez sądy karne oraz długów wynikających z umyślnego wyrządzenia szkody innej osobie. Mimo tych wyjątków, większość standardowych zadłużeń, takich jak kredyty bankowe, pożyczki i zaległe rachunki, podlega skutecznej redukcji. długi podatkowe (PIT, VAT, PCC) powstałe przed ogłoszeniem upadłości wchodzą w skład masy upadłości i podlegają umorzeniu w ramach upadłości konsumenckiej Pozwala to na stworzenie solidnego fundamentu pod nową, bezpieczną przyszłość finansową.
Jak długo trwa proces od złożenia wniosku do ostatecznego oddłużenia?
Proces oddłużeniowy trwa zazwyczaj od 12 do 36 miesięcy, zależnie od stopnia skomplikowania sprawy oraz ilości posiadanego majątku. Pierwszy etap, czyli samo ogłoszenie upadłości przez sąd, następuje stosunkowo szybko, często w ciągu kilku tygodni od złożenia kompletnej dokumentacji. Dłuższy czas zajmuje etap likwidacyjny oraz realizacja ustalonego planu spłaty wierzycieli, który jest dostosowany do realnych możliwości zarobkowych dłużnika.
Disclaimer
Treści publikowane w niniejszym artykule mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej ani opinii prawnej w rozumieniu obowiązujących przepisów prawa. Każda sprawa ma indywidualny charakter, dlatego przed podjęciem jakichkolwiek działań na podstawie przedstawionych informacji zaleca się skonsultowanie z wykwalifikowanym prawnikiem lub doradcą.
Autor oraz wydawca nie ponoszą odpowiedzialności za skutki wykorzystania informacji zawartych w artykule, w szczególności za decyzje podjęte na ich podstawie.