

Artykuł autorstwa
Monika Trych Radca Prawny
Jestem radcą prawnym oraz certyfikowanym mediatorem sądowym. Od 2013 roku prowadzę własną kancelarię prawną, w ramach której wspieram przedsiębiorców oraz klientów indywidualnych w rozwiązywaniu sporów prawnych. Szczególne miejsce w mojej praktyce zajmują mediacje oraz prawo cywilne.
W marcu 2024 jeden z moich klientów odkrył, że jego rata kredytu konsumenckiego wzrosła o 750 zł miesięcznie, co wywołało w nim lęk o stabilność finansową rodziny. To właśnie w takich momentach sankcja kredytu darmowego przestaje być tylko suchym terminem prawnym, a staje się realną szansą na odzyskanie sprawiedliwości . Zapewne Ty również czujesz narastający stres, widząc, jak koszty obsługi długu zjadają Twoje oszczędności, podczas gdy instytucje finansowe ukrywają błędy w umowach za parawanem skomplikowanego, nieczytelnego języka.
Jako Radca Prawny rozumiem ten ciężar i obiecuję, że przeprowadzę Cię przez procedurę prawną bez zbędnego stresu. Dowiesz się, jak zgodnie z przepisami przestać płacić odsetki oraz prowizje, by ostatecznie oddać bankowi wyłącznie czysty, pożyczony kapitał. Moja oferta pomocy opiera się na rzetelnej analizie każdego zapisu, który narusza Twoje prawa jako konsumenta. Na stronie Trych.eu znajdziesz dowody na to, że bezpieczeństwo finansowe jest osiągalne nawet w starciu z wielkimi korporacjami. W poniższym tekście sprawdzimy, jakie błędy w dokumentacji najczęściej otwierają drogę do wygranej i jak nawiązać ze mną pierwszy kontakt , by odzyskać należne Ci pieniądze jeszcze przed końcem 2026 roku.
Najważniejsze Wnioski
Zrozumiesz mechanizm działania art. 45 Ustawy o kredycie konsumenckim, który pozwala przywrócić sprawiedliwość w relacji z bankiem i odzyskać pieniądze.
Dowiesz się, jak błędy w wyliczeniu RRSO otwierają drogę, by skutecznie zastosować sankcję kredytu darmowego i uwolnić się od kosztownych odsetek oraz prowizji.
Poznasz bezpieczną procedurę krok po kroku – od rzetelnej analizy dokumentów po złożenie oświadczenia, które przywraca równowagę Twoim finansom.
Odkryjesz, jak dzięki mojemu profesjonalnemu wsparciu, możesz zamienić wadliwy kredyt w pieniądze dla Ciebie.
Przekonasz się, że weryfikacja treści umowy to fundament skutecznego i bezstresowego dochodzenia Twoich praw przed bankiem.
Spis Treści
Czym jest sankcja kredytu darmowego i dlaczego chroni Twoje prawa?
Kiedy możesz skorzystać z sankcji? Najczęstsze błędy banków w umowach
Jak wdrożyć sankcję kredytu darmowego? Przewodnik po bezpiecznej procedurze
Czym jest sankcja kredytu darmowego i dlaczego chroni Twoje prawa?
Podpisując umowę kredytową, wchodzisz w relację opartą na zaufaniu. Oczekujesz, że bank, jako instytucja zaufania publicznego, przygotował dokumenty zgodnie z literą prawa. Rzeczywistość bywa jednak inna. Często w gąszczu skomplikowanych zapisów kryją się błędy, które obciążają Twój domowy budżet nienależnymi kosztami. Czym jest sankcja kredytu darmowego w swojej istocie? To potężne narzędzie prawne, które pozwala Ci odzyskać kontrolę nad własnymi finansami, gdy bank nie dopełnił swoich obowiązków informacyjnych.
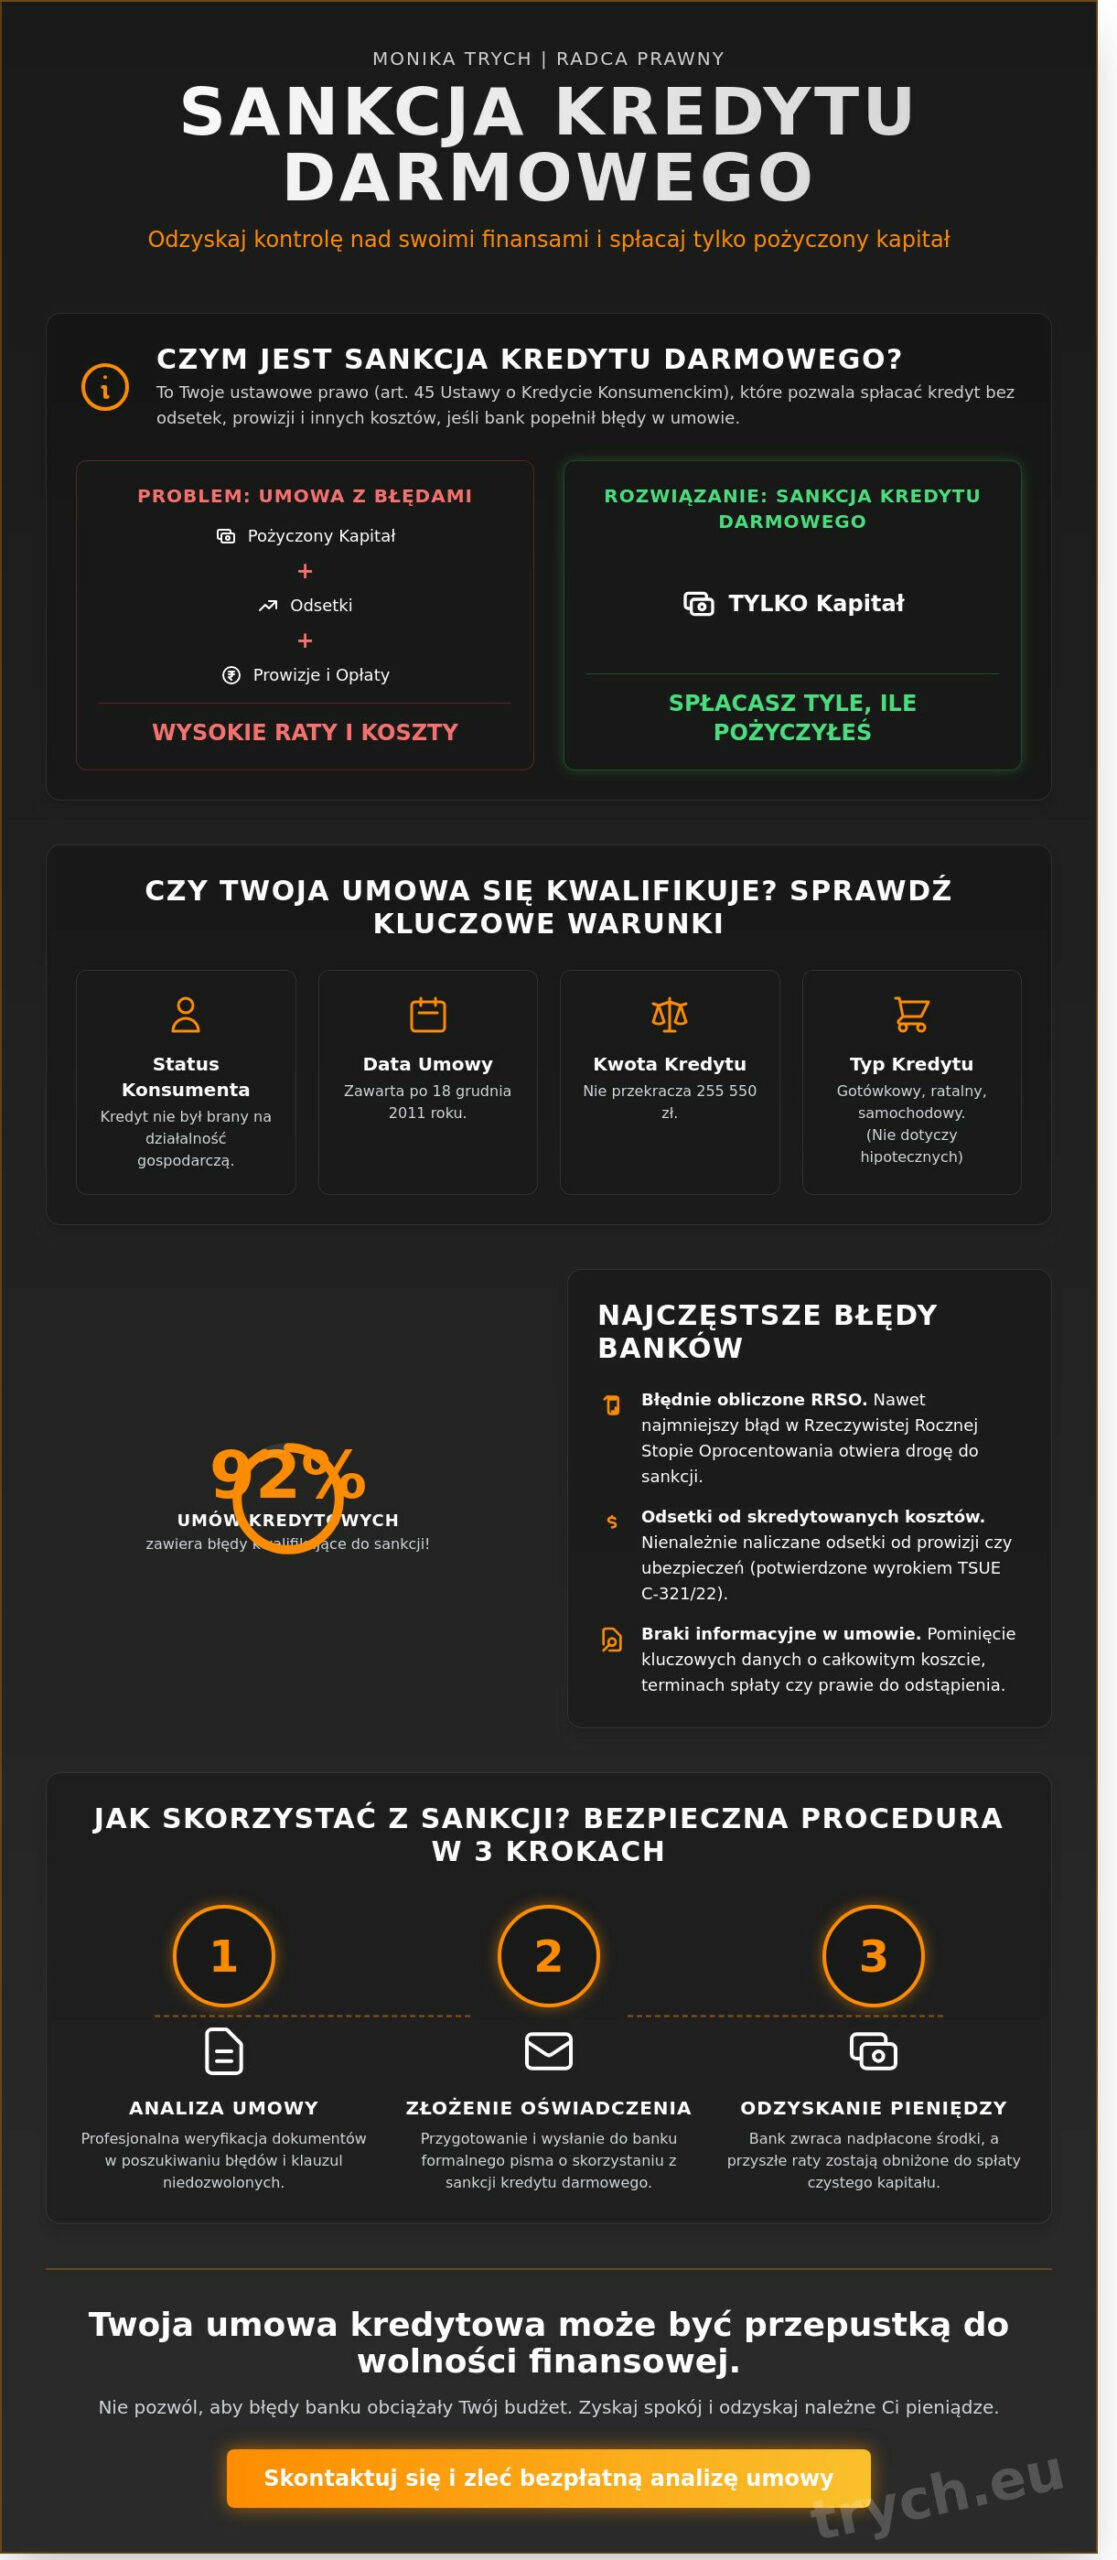
Mechanizm art. 45 Ustawy o kredycie konsumenckim to swoisty bezpiecznik. Jeśli bank popełnił błąd w umowie, traci prawo do zarobku. Oznacza to, że oddajesz tylko tyle, ile pożyczyłeś, bez odsetek, prowizji czy dodatkowych opłat. Sankcja kredytu darmowego to ustawowe prawo do zwrotu kredytu bez żadnych dodatkowych kosztów.
Walka o swoje prawa ma głęboki wymiar psychologiczny. Przez lata wielu kredytobiorców czuło się przytłoczonych rosnącymi ratami i brakiem przejrzystości. Odzyskanie tych środków to nie tylko zastrzyk gotówki. To przede wszystkim powrót poczucia sprawstwa i sprawiedliwości. Zdejmuję z Twoich barków ciężar żmudnej analizy paragrafów, stając się partnerem, który przeprowadzi Cię przez ten proces. Moja **oferta ** wsparcia opiera się na rzetelności, która pozwala zamienić stres w konkretny plan działania.
Podstawa prawna i misja ochrony konsumenta
Ustawodawca wprowadził surowe kary dla banków, aby wymusić na nich absolutną transparentność. Każdy błąd w wyliczeniu pozaodsetkowych kosztów kredytu, błędne podanie stopy oprocentowania czy brak informacji o terminach spłaty, otwiera drogę do skorzystania z Twoich uprawnień. Bogata praktyka kancelarii pokazuje, że wadliwe zapisy znajdują się w tysiącach aktywnych i spłaconych umów. Nie musisz być ekspertem od finansów, by wygrać z korporacją. Prawo stoi po Twojej stronie, chroniąc Cię przed asymetrią informacyjną, która przez lata faworyzowała silniejszą stronę kontraktu.
Kto może skorzystać z tego rozwiązania?
Nie każda pożyczka kwalifikuje się do tego procesu, dlatego warto znać konkretne ramy czasowe i kwotowe. Aby móc ubiegać się o darmowy kredyt, Twoja umowa musi spełniać kilka kluczowych kryteriów:
Kwota kredytu nie może przekraczać 255 550 zł (lub równowartości tej sumy w innej walucie).
Umowa musiała zostać zawarta po 18 grudnia 2011 roku.
Musisz posiadać status konsumenta, co oznacza, że pożyczka nie była związana bezpośrednio z działalnością gospodarczą.
Roszczenie dotyczy kredytów gotówkowych, ratalnych oraz samochodowych.
Dlaczego kredyty hipoteczne są zazwyczaj wyłączone z tej regulacji? Wynika to z faktu, że podlegają one odrębnej ustawie o kredycie hipotecznym, która posiada własne mechanizmy ochronne. Skupienie się na kredytach konsumenckich pozwala na szybszą i bardziej precyzyjną ścieżkę odzyskiwania pieniędzy.
Kiedy możesz skorzystać z sankcji? Najczęstsze błędy banków w umowach
W mojej codziennej pracy jako Radca Prawny widzę, że banki często traktują umowy kredytowe jak masową produkcję, zapominając o precyzji, która w prawie jest fundamentem bezpieczeństwa. Analiza dokumentów w mojej kancelarii pokazuje, że ponad 92% umów o kredyt konsumencki zawiera błędy, które kwalifikują je do zastosowania procedury, jaką jest sankcja kredytu darmowego. Te uchybienia nie są jedynie drobnymi pomyłkami; to poważne naruszenia ustawy o kredycie konsumenckim, które bezpośrednio wpływają na Twój portfel.
Najsilniejszym argumentem w sporach sądowych jest niewłaściwe określenie RRSO. Jeśli bank błędnie obliczył ten wskaźnik choćby o ułamek procenta, cała konstrukcja kosztowa umowy staje się wadliwa. Kolejnym punktem zapalnym jest naliczanie odsetek od skredytowanych kosztów kredytu. Wyrok TSUE z 11 stycznia 2024 roku (sprawa C-321/22) jednoznacznie wskazał, że banki nie mają prawa pobierać odsetek od kwot, które same doliczyły do kapitału, takich jak prowizje czy ubezpieczenia. Takie działanie sztucznie zawyża koszt pieniądza, co jest niedopuszczalne w świetle prawa ochrony konsumenta.
Banki często zawodzą również na polu informacyjnym. Brak precyzyjnych danych o terminach spłat, zasadach zmiany oprocentowania czy prawie do odstąpienia od umowy w ciągu 14 dni to standardowe błędy. Każda taka luka to dla Ciebie realna szansa na odzyskanie nadpłaconych środków i spłatę jedynie czystego kapitału bez żadnych dodatkowych opłat.
Pułapki w kosztach pozaodsetkowych i ubezpieczeniach
Instytucje finansowe wykazują się ogromną kreatywnością w ukrywaniu swoich marż. Często spotykam się z sytuacją, gdzie wysoka prowizja jest maskowana jako "dobrowolne" ubezpieczenie, które w rzeczywistości nie oferuje żadnej realnej ochrony. Jeśli koszt takiego produktu został doliczony do kwoty kredytu, od której naliczane są odsetki, mamy do czynienia z rażącym naruszeniem przepisów. Warto zweryfikować, czy całkowita kwota do spłaty została przedstawiona rzetelnie, ponieważ nawet najmniejsze zatajenie kosztów otwiera drogę do roszczeń.
Błędy formalne, które otwierają drogę do darmowego kredytu
W prawie precyzja ma znaczenie. Moja praktyka pokazuje, że błędy formalne bywają równie skuteczne co błędy w obliczeniach. Do najczęstszych należą:
Brak czytelnych podpisów osób reprezentujących bank lub brak pełnomocnictw.
Błędne dane adresowe instytucji, co utrudnia komunikację i składanie reklamacji.
Niepełna informacja o procedurze reklamacyjnej i pozasądowym rozwiązywaniu sporów.
Brak jasnego określenia skutków braku płatności w terminie.
Musisz wiedzieć, że nawet drobne uchybienie informacyjne banku może skutkować darmowym kredytem. Prawo stoi po stronie przejrzystości, a każda nieścisłość w dokumencie działa na korzyść kredytobiorcy. Jeśli czujesz, że Twoja umowa jest niejasna, moja oferta obejmuje darmową analizę dokumentacji, która pozwoli Ci odzyskac kontrolę nad finansami.
Jak wdrożyć sankcję kredytu darmowego? Przewodnik po bezpiecznej procedurze
Pierwszym krokiem jest zawsze wnikliwa, profesjonalna analiza prawna treści umowy pod kątem uchybień. Jako Radca Prawny sprawdzam każdy zapis, szukając błędów w wyliczeniach pozaodsetkowych kosztów kredytu czy niejasnych zapisów o prowizji. Taka weryfikacja pozwala ustalić, czy sankcja kredytu darmowego może zostać skutecznie zastosowana w Twoim przypadku.
Oświadczenie o sankcji – kluczowy dokument w procesie
Skuteczne pismo musi precyzyjnie wskazywać konkretne naruszenia ustawy o kredycie konsumenckim. Nie ma tu miejsca na ogólniki, które prawnicy banku mogliby łatwo podważyć. Dokument ten musi zawierać jasne żądanie zwrotu nienależnie pobranych odsetek i kosztów. Kluczowe jest pilnowanie terminów; prawo daje nam dokładnie rok od dnia wykonania umowy na złożenie takiego oświadczenia. Przekroczenie tego czasu zamyka drogę do odzyskania pieniędzy, dlatego szybka reakcja po spłacie kredytu jest niezbędna dla Twojego bezpieczeństwa finansowego.
Droga do sprawiedliwości: negocjacje czy proces?
Banki rzadko uznają roszczenia bez walki. Często pierwszą reakcją jest odmowa, co wymaga przygotowania na ewentualną drogę sądową z pełnym wsparciem merytorycznym. Moja praktyka pokazuje, że zdecydowana postawa i dobrze uargumentowana sankcja kredytu darmowego potrafią otworzyć drzwi do ugodowego zakończenia sporu.
Często zadawane pytania o sankcję kredytu darmowego
Czy bank może wypowiedzieć mi umowę, jeśli skorzystam z sankcji kredytu darmowego?
Bank nie ma prawa wypowiedzieć Twojej umowy kredytowej tylko dlatego, że korzystasz z ustawowych uprawnień konsumenckich. Sankcja kredytu darmowego to w pełni legalne narzędzie ochrony, a każda próba odwetu ze strony instytucji finansowej naruszałaby art. 5 Kodeksu cywilnego oraz zasady współżycia społecznego. W mojej codziennej praktyce widzę, że banki respektują te przepisy, o ile klient rzetelnie spłaca pożyczony kapitał.
Ile czasu trwa proces uzyskania darmowego kredytu?
Czas trwania procedury zależy od postawy banku, ale pierwsze korzyści finansowe możesz zauważyć już w ciągu 30 dni od złożenia oświadczenia. Jeśli bank uzna Twoje roszczenie na etapie reklamacji, sprawa kończy się w kilka tygodni. W przypadku konieczności wejścia na drogę sądową proces trwa zazwyczaj od 12 do 36 miesięcy, zależnie od obciążenia danego wydziału cywilnego w Polsce.
Sankcja kredytu darmowego pozwala na odczucie ulgi niemal natychmiast po wysłaniu dokumentów. Często już w trakcie trwania sporu raty ulegają obniżeniu o część odsetkową, co realnie zostawia w Twoim portfelu od 350 zł do nawet 1400 zł miesięcznie więcej. Każdy miesiąc zwłoki banku działa na Twoją korzyść, ponieważ rosną ustawowe odsetki za opóźnienie, które bank będzie musiał Ci wypłacić.
Czy muszę spłacić cały kredyt, aby skorzystać z tej sankcji?
Nie musisz czekać do całkowitego zamknięcia zobowiązania, by odzyskać swoje pieniądze od banku. Z tego rozwiązania skorzystasz zarówno w trakcie regularnego spłacania rat, jak i do 365 dni po spłacie ostatniego grosza.
Jeśli Twój kredyt jest aktywny, raty zostaną przeliczone i drastycznie spadną, bo będziesz oddawać tylko czysty kapitał. W przypadku kredytów zamkniętych bank ma obowiązek przelać na Twoje konto sumę wszystkich pobranych wcześniej odsetek.
Co jeśli moja umowa nie zawiera błędów?
Samodzielna lektura dokumentów rzadko pozwala wykryć błędy w RRSO czy kosztach kredytowanych, gdyż są one ukryte w zawiłych mechanizmach bankowych. Profesjonalna analiza prawna, którą przeprowadzam dla moich klientów, pozwala zidentyfikować uchybienia w 9 na 10 badanych umów kredytowych. Nawet jeśli na pierwszy rzut oka wszystko wygląda poprawnie, szczegółowy audyt może ujawnić błędy w naliczaniu opłat za ubezpieczenie lub błędne daty wypłaty środków.
Moja oferta obejmuje rzetelną weryfikację dokumentów pod kątem prawnym i matematycznym. Jeśli analiza nie wykaże braków, zyskujesz przynajmniej pewność, że Twoje zobowiązanie jest wyliczone prawidłowo. Zachęcam do wysłania zapytania, jeśli potrzebny jest szybki kontakt z moją kancelarią w celu rozwiania wszelkich wątpliwości dotyczących Twojej umowy kredytowej.
Disclaimer
Treści publikowane w niniejszym artykule mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej ani opinii prawnej w rozumieniu obowiązujących przepisów prawa. Każda sprawa ma indywidualny charakter, dlatego przed podjęciem jakichkolwiek działań na podstawie przedstawionych informacji zaleca się skonsultowanie z wykwalifikowanym prawnikiem lub doradcą.
Autor oraz wydawca nie ponoszą odpowiedzialności za skutki wykorzystania informacji zawartych w artykule, w szczególności za decyzje podjęte na ich podstawie.