

Artykuł autorstwa
Monika Trych Radca Prawny
Jestem radcą prawnym oraz certyfikowanym mediatorem sądowym. Od 2013 roku prowadzę własną kancelarię prawną, w ramach której wspieram przedsiębiorców oraz klientów indywidualnych w rozwiązywaniu sporów prawnych. Szczególne miejsce w mojej praktyce zajmują mediacje oraz prawo cywilne.
W ubiegłym miesiącu, jedna z moich klientek przekazała 25 000 zł swojej wieloletniej przyjaciółce na pilny remont, opierając się wyłącznie na uścisku dłoni i ustnej obietnicy. Zapewne też czujesz, że proszenie o formalne zabezpieczenie w gronie najbliższych jest krępujące, a wizja kontroli z urzędu skarbowego wywołuje u Ciebie niepotrzebny niepokój. Doskonale rozumiem tę delikatną materię. Chcesz przecież chronić zarówno swoje ciężko zarobione oszczędności, jak i cenne, budowane latami relacje. Dlatego przygotowałam dla Ciebie ten merytoryczny poradnik, w którym znajdziesz sprawdzony sposób postępowania
Najważniejsze Wnioski
Odkryjesz, dlaczego forma pisemna jest niezbędna dla kwot powyżej 1000 zł i jak solidny dokument buduje fundament bezpieczeństwa dla obu stron.
Dowiesz się, jakie kluczowe elementy musi zawierać profesjonalna **umowa pożyczki **, aby precyzyjnie zabezpieczyć tożsamość stron i przedmiot transakcji.
Zrozumiesz zasady rozliczania podatku PCC oraz poznasz warunki, które pozwalają na legalne skorzystanie ze zwolnień podatkowych w kręgu najbliższej rodziny.
Poznasz skuteczne mechanizmy gwarantujące zwrot pieniędzy, takie jak weksel in blanco oraz dobrowolne poddanie się egzekucji, które zapewnią Ci spokój.
Nauczysz się, jak z pomocą wiedzy radcy prawnego dostosować zapisy umowy do Twojej unikalnej sytuacji, chroniąc jednocześnie swoje finanse i cenne relacje z bliskimi.
Spis Treści
Czym jest umowa pożyczki i dlaczego warto sporządzić ją na piśmie?
Co musi zawierać bezpieczna umowa pożyczki? Kluczowe elementy
Czym jest umowa pożyczki i dlaczego warto sporządzić ją na piśmie?
Umowa pożyczki to coś więcej niż zwykłe przekazanie pieniędzy. To fundament zaufania, który chroni obie strony transakcji przed nieporozumieniami. Zgodnie z art. 720 Kodeksu cywilnego, dający pożyczkę zobowiązuje się przenieść na własność biorącego określoną ilość pieniędzy lub rzeczy, a biorący obiecuje je zwrócić w ustalonym czasie. Choć definicja brzmi prosto, diabeł tkwi w szczegółach technicznych. Właśnie dlatego profesjonalna **umowa pożyczki ** staje się niezbędnym narzędziem dla każdego, kto chce zadbać o swoje bezpieczeństwo finansowe.
Prawo daje nam ogromną swobodę. Możemy dowolnie ustalać terminy spłaty czy wysokość odsetek, o ile nie przekraczają one limitów wynikających z przepisów antylichwiarskich. Ta zasada swobody umów pozwala dopasować dokument do konkretnej sytuacji życiowej, tworząc unikalne ramy dla każdej współpracy. Pamiętajmy jednak, że brak jasnych zapisów to najkrótsza droga do konfliktów, które potrafią zniszczyć nawet najtrwalsze relacje. Transparentność buduje spokój, a dobrze przygotowany dokument jest dowodem wzajemnego szacunku.
Kiedy umowa ustna to za mało?
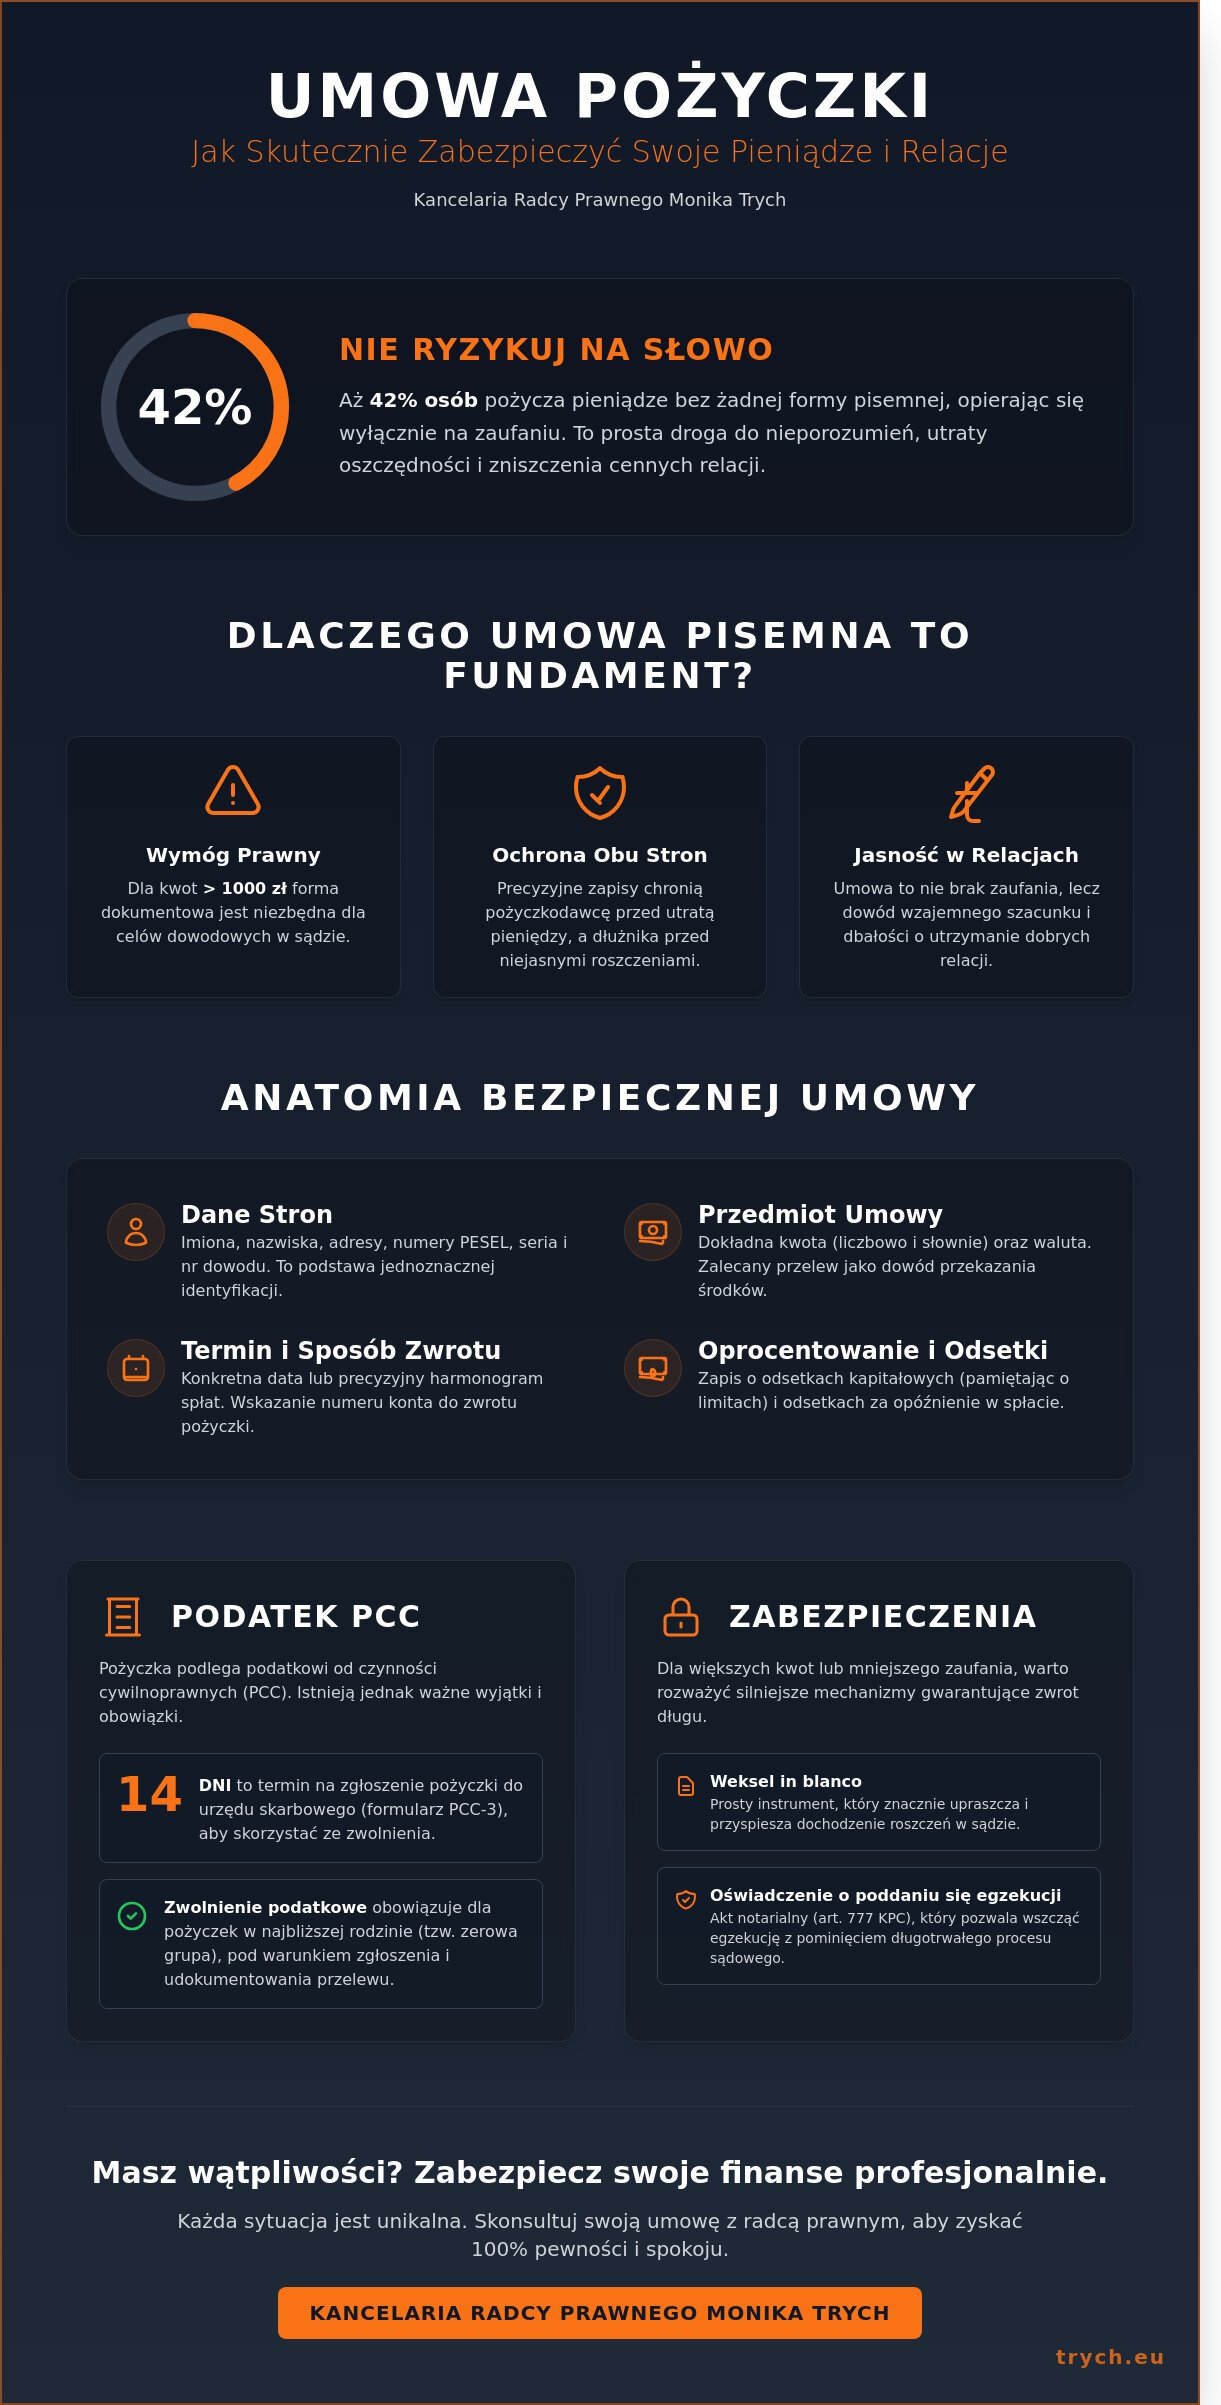
Wiele osób uważa, że dane słowo wystarczy, by zabezpieczyć swoje interesy. Prawo jest tu jednak bardzo konkretne. Jeśli kwota pożyczki przekracza 1000 zł, ustawa wymaga zachowania formy dokumentowej dla celów dowodowych. Bez papieru lub trwałego śladu cyfrowego, dochodzenie swoich praw przed sądem staje się niezwykle trudne. Sąd może nie dopuścić dowodu z zeznań świadków na fakt zawarcia umowy, co często kończy się utratą kapitału.
Pożyczka w rodzinie a pożyczka od znajomego
Relacje osobiste często usypiają naszą czujność. Pożyczając pieniądze bliskim, rzadko myślimy o procedurach sądowych. Jednak sformalizowanie takiej pomocy to wyraz odpowiedzialności. Jasna umowa pożyczki pozwala uniknąć niedomówień przy rodzinnym spotkaniu. W swojej praktyce często rozwiązuje sprawy, gdzie brak dokumentu doprowadził do wieloletnich sporów między przyjaciółmi. Przy pożyczkach rodzinnych musimy też pamiętać o obowiązkach wobec urzędu skarbowego i podatku od czynności cywilnoprawnych (PCC). Prawidłowa dokumentacja to jedyny sposób, by uniknąć dotkliwych kar.
Co musi zawierać bezpieczna umowa pożyczki? Kluczowe elementy
Bezpieczeństwo finansowe zaczyna się od precyzyjnego dokumentu. Każda **umowa pożyczki ** którą analizuję w mojej kancelarii, musi opierać się na konkretach, a nie na ogólnikach. Jako Radca Prawny wielokrotnie widziałam sytuacje, w których brak jednego numeru PESEL uniemożliwił szybkie odzyskanie długu przed sądem. Fundamentem są dane stron: imiona, nazwiska, adresy zamieszkania, numery PESEL oraz seria i numer dokumentu tożsamości. To one pozwalają zidentyfikować dłużnika w systemach komorniczych i sądowych.
Kolejnym filarem jest jasne określenie przedmiotu pożyczki. Zamiast pisać lakonicznie o przekazaniu gotówki, wpisujemy dokładną kwotę oraz walutę. Rekomenduję przekazywanie środków przelewem bankowym. Taki ślad cyfrowy stanowi niepodważalny dowód w ewentualnym procesie. W treści warto zawrzeć harmonogram spłat, który eliminuje domysły co do terminów.
Oprocentowanie i koszty dodatkowe
W relacjach prywatnych pożyczka bywa nieodpłatna, jednak przy większych sumach warto rozważyć odsetki. Pamiętaj o limitach z art. 359 Kodeksu cywilnego. Według stanu na połowę 2026 roku maksymalne odsetki kapitałowe nie mogą przekraczać 18,5 procent w skali roku. Jeśli zapiszesz w umowie wyższą stawkę, dłużnik będzie zobowiązany jedynie do zapłaty odsetek maksymalnych. Odróżniamy je od odsetek za opóźnienie, które są formą rekompensaty za brak płatności w terminie. Termin zwrotu definiuj zawsze jako datę wpływu środków na rachunek bankowy pożyczkodawcy.
Oświadczenia stron i warunki wypowiedzenia
Skuteczna **umowa pożyczki ** zawiera oświadczenie pożyczkobiorcy o jego aktualnym stanie majątkowym. To kluczowy element potwierdzający, że dłużnik posiada realne możliwości spłaty i nie toczy się wobec niego postępowanie upadłościowe. Jako prawnik często sugeruję wpisanie klauzuli o natychmiastowej wymagalności całego długu, jeśli pożyczkobiorca spóźni się z ratą o więcej niż 30 dni. Taki zapis skutecznie dyscyplinuje drugą stronę. Możesz także dodać zapis o wcześniejszej spłacie: Pożyczkobiorca ma prawo do spłaty całości lub części pożyczki przed terminem bez ponoszenia dodatkowych kosztów.
Podatki i formalności: PCC oraz Urząd Skarbowy
Bezpieczeństwo finansowe to nie tylko starannie przygotowana umowa pożyczki wzór, ale również pełna świadomość obowiązków wobec fiskusa. Podatek od czynności cywilnoprawnych, znany jako PCC, wynosi obecnie 0,5% wartości pożyczanej kwoty. Ciężar jego rozliczenia spoczywa na pożyczkobiorcy, czyli osobie, która otrzymuje środki. Na dopełnienie wszystkich formalności macie dokładnie 14 dni od daty zawarcia umowy. Przekroczenie tego terminu wiąże się z dotkliwym ryzykiem karnym skarbowym.
Niedopełnienie obowiązku zgłoszenia pożyczki może mieć bardzo kosztowne skutki. W sytuacji kontroli, gdy urząd skarbowy sam wykryje niezgłoszoną transakcję, stawka podatku drastycznie wzrasta. Zamiast standardowych 0,5% możecie zostać zmuszeni do zapłaty aż 20% kwoty pożyczki jako stawki sankcyjnej. Taka sytuacja często zdarza się podczas zakupu nieruchomości lub samochodu, gdy podatnik nie potrafi wykazać legalnego źródła pochodzenia gotówki. Jako Radca Prawny podkreślam, że precyzja w dokumentacji to najtańsza forma ubezpieczenia Waszych oszczędności.
Pożyczka w rodzinie bez podatku
Osoby zaliczane do I grupy podatkowej, czyli małżonkowie, dzieci, rodzice, rodzeństwo, pasierbowie, ojczym oraz macocha, mogą korzystać z całkowitego zwolnienia z daniny. Od lipca 2023 roku obowiązuje nowy, wyższy limit kwotowy. Możecie pożyczyć bez podatku do 36 120 zł od jednej osoby w ciągu pięciu lat. To istotna zmiana, która ułatwia wsparcie finansowe wewnątrz rodziny bez konieczności dzielenia się z państwem.
Kluczowym warunkiem uzyskania tego zwolnienia jest właściwe udokumentowanie transakcji. Pieniądze muszą trafić do pożyczkobiorcy na rachunek bankowy, rachunek w SKOK lub przekazem pocztowym. Przekazanie gotówki do ręki, nawet przy zachowaniu wszystkich innych terminów, bezpowrotnie pozbawia Was prawa do ulgi. Urzędy skarbowe rygorystycznie sprawdzają potwierdzenia przelewów, dlatego zawsze zachowujcie wydruk z banku jako załącznik do dokumentacji.
Zgłoszenie do Urzędu Skarbowego krok po kroku
Proces formalny zaczyna się od wypełnienia i złożenia deklaracji PCC-3. Możecie to zrobić wygodnie przez internet za pomocą portalu podatki.gov.pl lub tradycyjnie w urzędzie skarbowym właściwym dla Waszego miejsca zamieszkania. W formularzu należy precyzyjnie określić przedmiot umowy, datę jej zawarcia oraz wartość pożyczki. Pamiętajcie, że przy pożyczkach powyżej 36 120 zł w rodzinie, zgłoszenie jest obowiązkowe, aby zachować zwolnienie podatkowe.
Jeśli zawiłość przepisów lub wypełnianie rubryk podatkowych budzi Wasz niepokój, warto skorzystać z profesjonalnej pomocy. Doświadczony radca prawny pomoże uporządkować dokumenty i upewni się, że każda **umowa pożyczki ** jest zgodna z aktualnymi wymogami fiskusa. Moja codzienna praktyka pokazuje, że rzetelne wsparcie na etapie podpisywania papierów oszczędza miesiące stresu podczas ewentualnej weryfikacji skarbowej.
Jak zabezpieczyć zwrot pieniędzy? Praktyczne mechanizmy
Nawet najlepiej przygotowana **umowa pożyczki ** pozostaje jedynie deklaracją woli, jeśli nie towarzyszą jej realne mechanizmy dyscyplinujące dłużnika. Wielokrotnie obserwowałam, że spokój pożyczkodawcy zależy od jakości "kotwic", jakie umieści w treści dokumentu. Solidne zabezpieczenie działa bardzo motywująco na pozyczkobiorce.
Weksel in blanco: To narzędzie o niezwykłej sile rażenia. Pozwala na błyskawiczne wszczęcie postępowania nakazowego, co znacząco skraca czas oczekiwania na wyrok. Pamiętaj jednak o konieczności sporządzenia deklaracji wekslowej, która określi warunki jego uzupełnienia.
Dobrowolne poddanie się egzekucji (art. 777 kpc): To tak zwana "siódemka", czyli oświadczenie składane przed notariuszem. W razie braku spłaty omijasz długotrwały proces o zapłatę, który w polskich sądach trwa średnio od 12 do 18 miesięcy. Z aktem notarialnym idziesz prosto do komornika po nadaniu klauzuli wykonalności.
Poręczenie osoby trzeciej: Wybór gwaranta o stabilnej sytuacji finansowej to dodatkowa polisa. Jeśli pożyczkobiorca zawiedzie, odpowiedzialność spada na poręczyciela.
Zastaw lub hipoteka: Zabezpieczenie na konkretnym składniku majątku, jak samochód czy nieruchomość, daje najwyższy stopień pewności, że dług zostanie zaspokojony z wartości tej rzeczy. W przypadku nieruchomości szczególnie istotne jest sprawdzenie, czy nie obciążają jej inne prawa rzeczowe, takie jak służebność przesyłu Inowrocław, które mogą wpływać na wartość zabezpieczenia.
Mediacje jako sposób na trudne sytuacje
Wprowadzenie zapisu o polubownym rozwiązywaniu sporów to wyraz dojrzałości i szacunku do czasu obu stron. Mediacje pozwalają uniknąć eskalacji konfliktu i wysokich kosztów zastępstwa procesowego. W mojej praktyce widzę, że spokojna rozmowa przy udziale bezstronnego mediatora pozwala wypracować harmonogram spłaty, który jest realny dla dłużnika i akceptowalny dla Ciebie. To budowanie mostów zamiast palenia za sobą wszystkich możliwości porozumienia.
Zasady bezpiecznego pożyczania
Fundamentem bezpieczeństwa jest weryfikacja. Zanim jakakolwiek umowa pożyczki wzór zostanie podpisana, sprawdź historię płatniczą dłużnika w rejestrach takich jak KRD czy BIG. Zasada ograniczonego zaufania chroni Twoje oszczędności przed pochopnymi decyzjami. Kluczowa jest tu rzetelna analiza dokumentów. Profesjonalne podejście do formalności na samym początku współpracy eliminuje 90% późniejszych problemów z odzyskaniem środków. Na stronie www.trych.eu regularnie dzielę się wiedzą, jak unikać pułapek w obrocie cywilnoprawnym.
Jeśli potrzebujesz wsparcia w przygotowaniu bezpiecznej dokumentacji, sprawdź moją ofertę i zadbaj o swoje finanse już dziś.
Darmowy wzór umowy pożyczki i profesjonalna pomoc
Bezpieczeństwo finansowe zaczyna się od precyzyjnego dokumentu. Przygotowałam strukturę, która chroni interesy obu stron, eliminując niepotrzebny stres. Ta umowa pożyczki wzór to fundament, na którym zbudujesz rzetelną relację z pożyczkobiorcą. Każdy zapis został przemyślany tak, by wykluczyć pola do domysłów. Dokument uwzględnia aktualne wymogi prawne na rok 2026. Daje Ci to pewność działania w granicach obowiązujących przepisów, co jest kluczowe przy ewentualnym dochodzeniu roszczeń.
Jak korzystać z załączonego wzoru?
Szablon to żywy organizm. Musisz go dostosować do swojej konkretnej sytuacji. Zacznij od dokładnego wpisania danych z dowodów osobistych lub rejestrów firmowych. Wybierz opcję oprocentowania. Jeśli pożyczasz bliskiej rodzinie, możesz zdecydować się na wariant nieodpłatny. W relacjach biznesowych standardem jest zysk. Pamiętaj o precyzyjnym określeniu formy zabezpieczenia, na przykład weksla lub poręczenia. Przed złożeniem podpisu sprawdź, czy wszystkie załączniki są kompletne. Każda sytuacja jest inna. Mały błąd w dacie lub kwocie może generować problemy. Statystyki pokazują, że 92% sporów sądowych wynika z niejasnych zapisów w dokumentach prywatnych. Szczególnie przy zabezpieczeniach na nieruchomościach warto skonsultować się z ekspertem, który pomoże w uregulowaniu służebności przesyłu i innych praw rzeczowych, które mogą wpływać na wartość zabezpieczenia.
Pobierz bezpieczny wzór umowy pożyczki i sprawdź, jak możemy Ci pomóc
Zasługujesz na poczucie bezpieczeństwa i pewność, że Twoje pieniądze są pod należytą ochroną eksperta.
Często zadawane pytania o bezpieczne pożyczanie pieniędzy
Czy umowa pożyczki musi być potwierdzona przez notariusza?
Nie, umowa pożyczki nie wymaga formy notarialnej dla swojej ważności, choć wizyta w kancelarii znacząco podnosi Twoje bezpieczeństwo. Zgodnie z art. 720 Kodeksu cywilnego, przy kwotach powyżej 1000 zł wystarczy zachowanie zwykłej formy dokumentowej.
Co się stanie, jeśli nie zgłoszę pożyczki do Urzędu Skarbowego?
Brak zgłoszenia pożyczki do Urzędu Skarbowego naraża Cię na karną stawkę podatku wynoszącą aż 20% wartości całej kwoty. W standardowej procedurze podatek PCC to tylko 0,5%, więc ryzyko finansowe jest niewspółmierne do ewentualnych oszczędności.
Czy można pożyczyć pieniądze bez oprocentowania?
Tak, polskie prawo pozwala na udzielenie pożyczki bez żadnych odsetek, co nazywamy pożyczką nieodpłatną. Jest to popularne rozwiązanie w kręgu rodzinnym, gdzie liczy się pomoc, a nie zysk finansowy.
Jak skutecznie odzyskać pieniądze, jeśli pożyczkobiorca nie płaci?
Skuteczne odzyskiwanie pieniędzy zaczyna się od wysłania ostatecznego wezwania do zapłaty listem poleconym z konkretnym, 7-dniowym terminem. Jeśli to nie zadziała, konieczne jest skierowanie sprawy na drogę sądową w celu uzyskania nakazu zapłaty. Moja oferta obejmuje wsparcie w przygotowaniu pozwów, które skracają czas oczekiwania na wyrok. Jeśli potrzebujesz wsparcia, mój kontakt jest dostępny dla każdego, kto chce szybko i sprawnie odzyskać swoją własność.
Czy przelew bankowy może zastąpić pisemną umowę pożyczki?
Sam przelew bankowy stanowi jedynie dowód przekazania środków, ale nie zastępuje pełnej umowy określającej warunki spłaty. Bez pisemnego dokumentu trudno udowodnić, że pieniądze nie były darowizną, co rodzi problemy z fiskusem i w sądzie. Prawidłowa umowa pożyczki wzór powinna być podpisana przez obie strony, by jednoznacznie określać obowiązki dłużnika. Dokument ten jest fundamentem Twojego spokoju, szczególnie gdy pożyczasz kwoty przekraczające 1000 zł.
Ile wynosi podatek PCC od umowy pożyczki w 2026 roku?
W 2026 roku stawka podatku od czynności cywilnoprawnych wynosi niezmiennie 0,5% kwoty pożyczki. Istnieją jednak istotne zwolnienia dla najbliższej rodziny, gdzie pożyczka do kwoty 36 120 zł od jednej osoby w ciągu 5 lat jest całkowicie nieopodatkowana. Aby skorzystać z pełnego zwolnienia przy wyższych sumach, musisz udokumentować otrzymanie pieniędzy na rachunek bankowy. Zgłoszenie do urzędu musi nastąpić w ciągu 14 dni na formularzu PCC-3.
Jakie są różnice między pożyczką a kredytem?
Główna różnica polega na tym, że pożyczkę może dać każdy, natomiast kredyt jest zarezerwowany wyłącznie dla banków. Pożyczka regulowana jest przez Kodeks cywilny i może dotyczyć nie tylko pieniędzy, ale też rzeczy oznaczonych co do gatunku.
Czy umowa pożyczki zawarta przez e-mail jest ważna?
Tak, umowa zawarta drogą elektroniczną jest w pełni ważna i wiążąca zgodnie z przepisami o formie dokumentowej. Kodeks cywilny w art. 77(2) uznaje za dokument każdy nośnik informacji umożliwiający zapoznanie się z jej treścią. Choć e-mail jest wystarczający, zachęcam, by Trych.eu służyło pomocą przy weryfikacji takich ustaleń przed ich ostateczną akceptacją. W razie sporu sądowego wydruk korespondencji stanowi mocny dowód, o ile pozwala na identyfikację obu stron.
Disclaimer
Treści publikowane w niniejszym artykule mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej ani opinii prawnej w rozumieniu obowiązujących przepisów prawa. Każda sprawa ma indywidualny charakter, dlatego przed podjęciem jakichkolwiek działań na podstawie przedstawionych informacji zaleca się skonsultowanie z wykwalifikowanym prawnikiem lub doradcą.
Autor oraz wydawca nie ponoszą odpowiedzialności za skutki wykorzystania informacji zawartych w artykule, w szczególności za decyzje podjęte na ich podstawie.